Google 拿到的不是 122 億美元:Marvell 這張認股權證怎麼算
Marvell 發給 Google 一張認股權證,媒體說價值 122 億美元。讀 8-K 原文會發現,那是 Google 履約要付的錢。照條件算一遍:1,200 億美元的由來,以及這張權證等於幾折。
8 月 19 日,晶片公司 Marvell 公布了一件事:它發給 Google 一張認股權證。
八月那篇我寫的第一句是:「Google 這次不是用現金買晶片,而是直接拿到了一張價值 122 億美元的股票選擇權。」
這句話有兩個錯。Google 還是要用現金買晶片,一塊錢都沒少。而且那 122 億美元不是 Google 拿到的價值,是 Google 如果要把這張權證全部兌現,得掏出來的錢。
這次我去讀了 Marvell 交給美國證管會的 8-K 原文。文件很短,條件寫得很清楚。照著條件算一遍,這筆交易的樣子跟新聞標題差很多。
8-K 上寫了什麼?
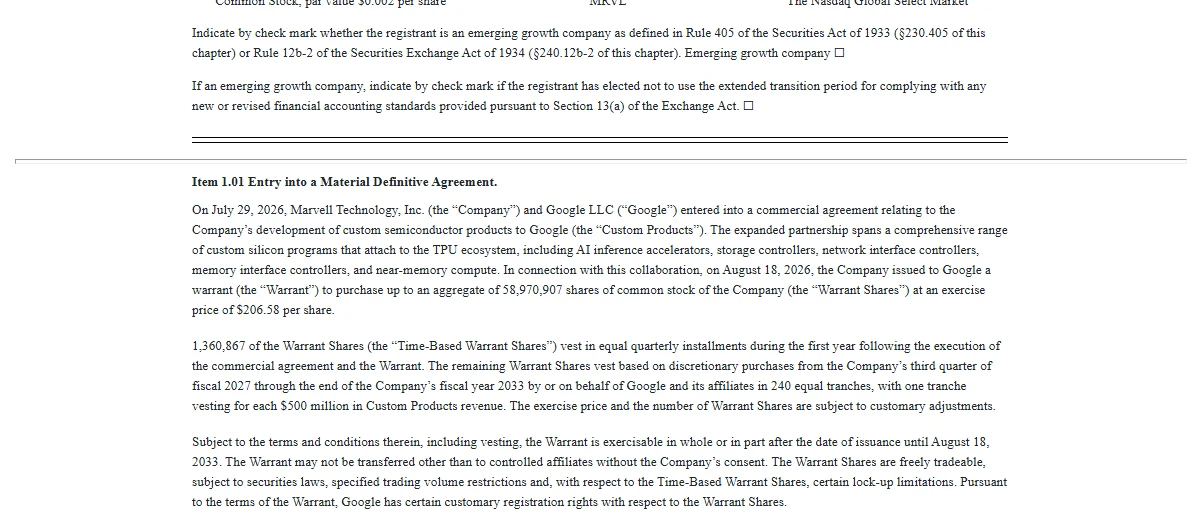 圖:Marvell 2026 年 8 月 19 日提交的 8-K,Item 1.01(來源:investor.marvell.com)
8-K 是美國上市公司發生重大事件時要交的文件。這一份的重點在 Item 1.01,三段話。
第一段講合作。2026 年 7 月 29 日,Marvell 跟 Google 簽了一份商業協議,內容是 Marvell 替 Google 開發客製的半導體產品。文件列了五類:AI 推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器、近記憶體運算。這些都接在 Google 自研的 TPU 周邊。TPU 是什麼可以看名詞解釋。
第二段講權證怎麼歸屬。這是整份文件最重要的部分,下一節細講。
第三段講期限跟限制。權證可以行使到 2033 年 8 月 18 日。未經 Marvell 同意,不能轉讓給 Google 控制的關係企業以外的人。
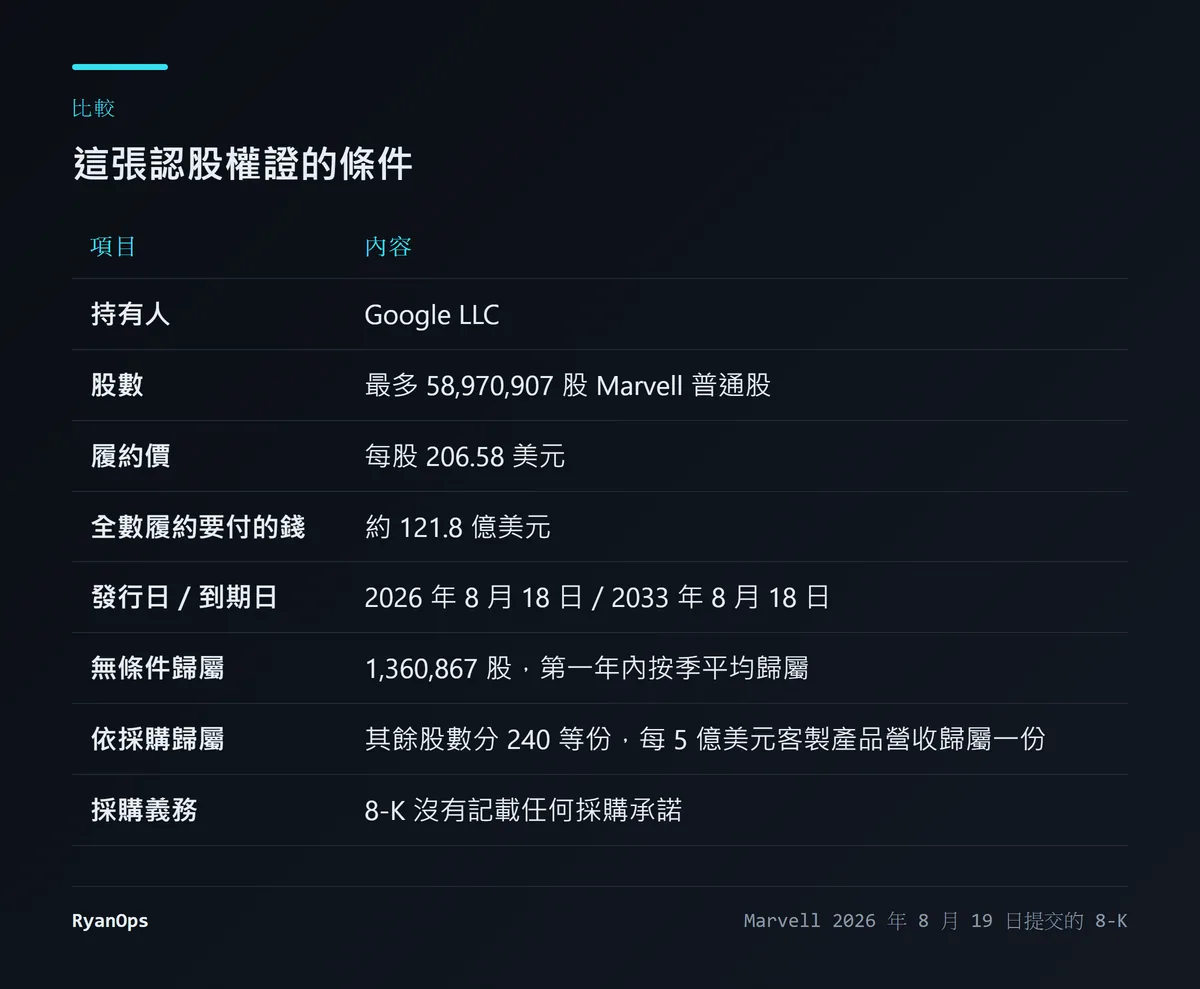 圖:這張認股權證的主要條件(本文整理,出自 Marvell 的 8-K)
認股權證是什麼?
先把這個工具講清楚,因為八月那篇就是在這裡搞混的。
認股權證是一種權利:在某個期限之前,用事先約定的價格,向公司買進一定數量的股票。這個約定的價格叫履約價。
它值多少錢,要看股價。
假設履約價是 206.58 美元。如果到時候 Marvell 的股價是 300 美元,Google 可以用 206.58 買進、馬上值 300,每股賺 93.42 美元。如果股價是 200 美元,這個權利就沒有用,因為直接去市場買還比較便宜。
所以新聞標題的「122 億美元」是這樣來的:5,897 萬股乘以 206.58 美元,121.8 億。這是 Google 把權證全部行使時,要付給 Marvell 的錢。
它不是 Google 收到的禮物。Google 真正得到的好處,是「股價減掉 206.58」乘以股數。股價沒有超過履約價,好處就是零。
Reuters 的原文寫的是「如果全數行使,價值 121.8 億美元」,這個說法沒有錯,但很容易被讀成 Google 白拿了 122 億。我當時就是這樣讀的。
1,200 億美元是怎麼來的?
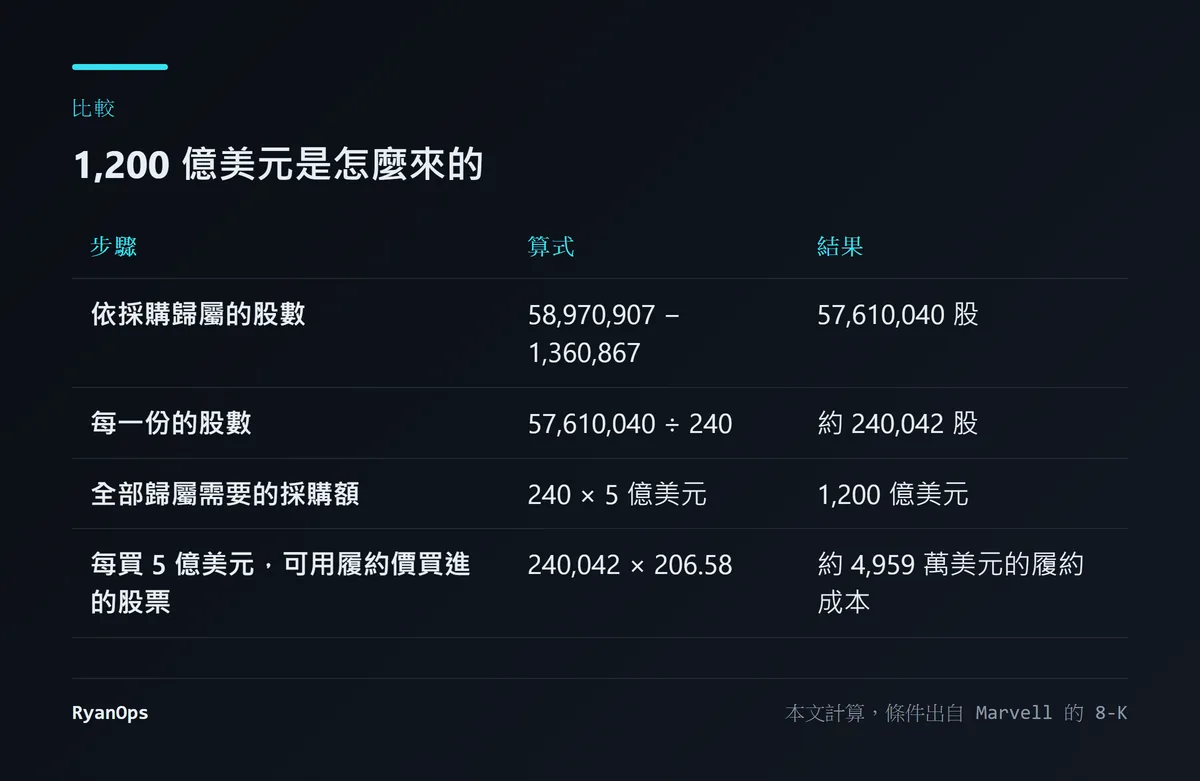 圖:從 8-K 的條件推算 1,200 億美元(本文計算)
八月那篇寫:「這筆交易預估可在 2033 財年前為 Marvell 帶來約 1,200 億美元營收。」
Reuters 的報導有這個數字,但沒有說是誰估的。讀了 8-K 才知道,沒有人估。它是算出來的。
權證的 5,897 萬股分成兩部分。
136 萬股是無條件的。 簽約後第一年內,每季歸屬四分之一。Google 什麼都不用做。
其餘 5,761 萬股要靠採購來換。 8-K 的寫法是:從 Marvell 的 2027 財年第三季到 2033 財年結束,依 Google 的採購分成 240 等份歸屬,每 5 億美元的客製產品營收歸屬一份。
240 份,每份 5 億美元。240 乘以 5 億,1,200 億美元。
所以 1,200 億的意思是:如果 Google 想讓整張權證全部歸屬,它要在 2033 財年結束前,向 Marvell 買滿 1,200 億美元的客製晶片。 這是上限,不是預測。
8-K 裡有一個詞要注意。它說歸屬是依據「discretionary purchases」,裁量性的採購。文件沒有記載任何採購承諾。Google 可以買 1,200 億,可以買 100 億,也可以一毛都不買。買多少,權證就歸屬多少。
八月那篇有寫「綁的是採購目標」,方向是對的。但「預估帶來 1,200 億營收」這種寫法,把一個上限寫成了一個預期。
這張權證等於打幾折?
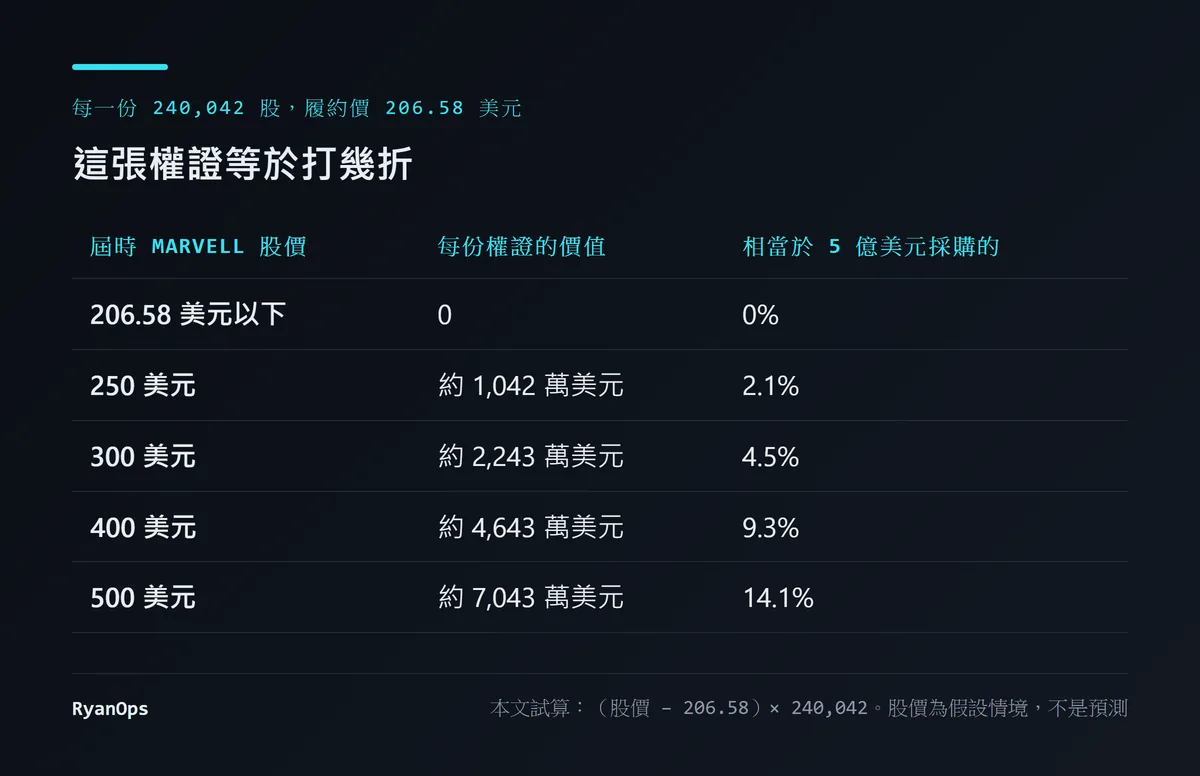 圖:不同股價下,每一份權證相當於多少採購折扣(本文試算,股價為假設情境)
這是我覺得最能說明這筆交易的算法。
每一份是 240,042 股。Google 每向 Marvell 買 5 億美元的晶片,就可以用 206.58 美元的價格買進這麼多股票。
這個權利值多少,看當時的股價:
- 股價 250 美元:每股賺 43.42,一份值 1,042 萬美元。相當於那 5 億美元採購的 2.1%。
- 股價 300 美元:一份值 2,243 萬美元,4.5%。
- 股價 400 美元:4,643 萬美元,9.3%。
- 股價 500 美元:7,043 萬美元,14.1%。
所以這張權證的本質是一個浮動的折扣。Google 買晶片照付錢,但每買 5 億,就拿到一張跟 Marvell 股價掛鉤的回饋券。Marvell 的股價越高,這張券越值錢。
這個設計對雙方的意思不一樣。
對 Google,它的採購會推高 Marvell 的營收,營收推高股價,股價讓權證更值錢。Google 買得越多,自己拿回來的越多。
對 Marvell,它等於用未來的股權換訂單。Google 行使權證的時候會付現金進來,但 Marvell 要發新股,原本的股東會被稀釋。如果 Google 買滿、全部行使,Marvell 要多發 5,897 萬股。
表裡的股價是我設的情境,不是預測。我沒有查 Marvell 目前的股價,也沒有查它的總股數,所以稀釋的比例我算不出來。Reuters 寫的是,全數行使後 Google 會成為 Marvell 的第五大投資人。
Broadcom 會被取代嗎?
消息公布當天,Reuters 記錄的股價反應是:Marvell 漲了將近 8%,Broadcom 跌超過 5%,Google 的母公司 Alphabet 幾乎沒動。
Broadcom 之所以跌,是因為它一直是 Google 客製晶片的主要夥伴。市場的第一反應是它的生意被分走了。
Morningstar 的分析師 William Kerwin 的看法不一樣。他說這對 Marvell 是一場大勝,但他把這個消息看成 Google 那邊的餅變大了、多了新的供應來源,而不是 Broadcom 被競爭對手擠掉。
8-K 列的產品類別可以支持這個看法。五類裡面只有第一類是 AI 推論加速器。其餘四類是儲存控制器、網路介面、記憶體介面、近記憶體運算,都是加速器旁邊的東西。Marvell 進來做的,看起來是 TPU 周邊的一整圈,而不只是 TPU 本體。
Reuters 也補了背景:Google 對客製晶片的需求在上升,是因為業界正在從 NVIDIA 的 GPU,轉向比較便宜、適合推論的替代方案。
我的解讀是,Google 在做兩件事。一是把周邊的元件也客製化,不只是主晶片。二是讓供應商不只一家。這兩件事都不需要 Broadcom 出局。但 Broadcom 的議價空間確實變小了。
這種交易最近為什麼變多?
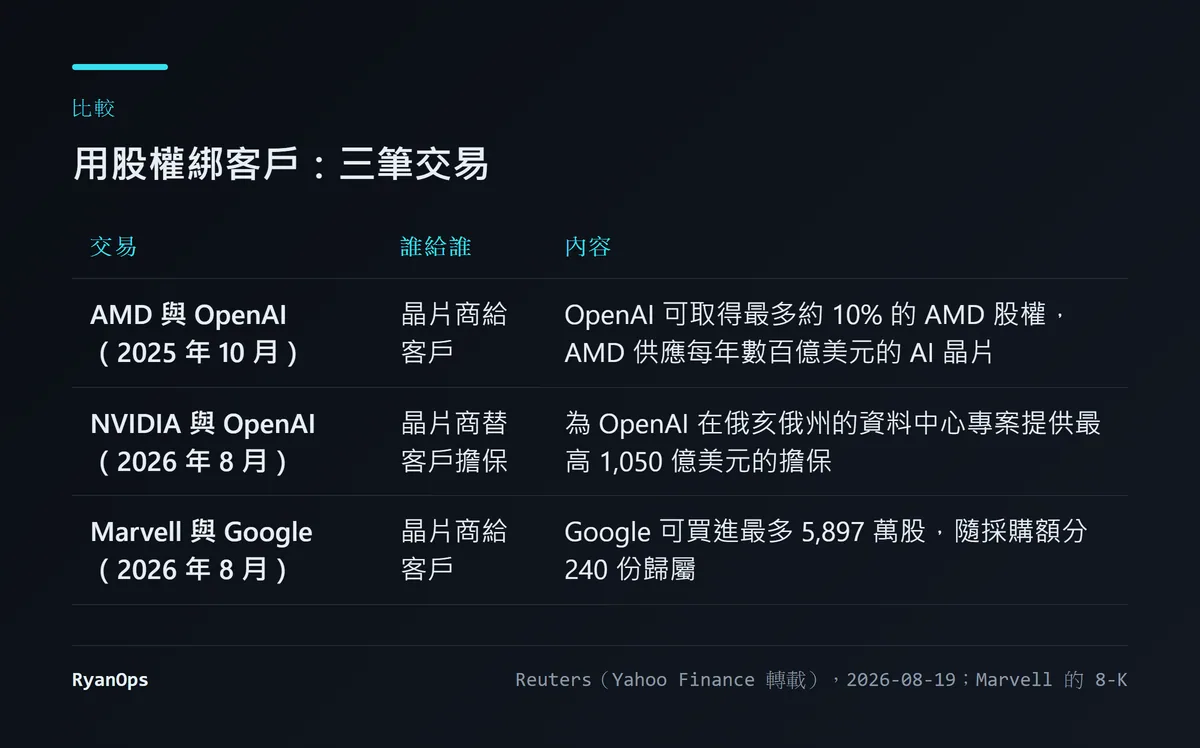 圖:晶片商用股權或擔保綁住客戶的三筆交易(本文整理,依 Reuters 2026-08-19 的報導與 Marvell 的 8-K)
Reuters 在同一篇報導裡提了兩筆類似的交易。
去年 10 月,AMD 同意供應 OpenAI 每年數百億美元規模的 AI 晶片,OpenAI 可以取得最多大約 10% 的 AMD 股權。
Marvell 這筆交易的幾天前,NVIDIA 同意替 OpenAI 在俄亥俄州的一個資料中心專案,提供最高 1,050 億美元的擔保。
三筆的方向都一樣:晶片公司把好處給客戶,換客戶買它的晶片。
八月那篇有一句話寫反了。它說「雲端巨頭選擇直接參股關鍵供應商」。照這三筆的結構,主動給的是供應商。是晶片公司把自己的股權或信用拿出來,讓客戶願意下更大、更久的訂單。
我在 NVIDIA 持股那篇寫過同一件事的另一個版本。NVIDIA 替 OpenAI 相關的資料中心租約擔保了上千億美元,還找了六家金融機構成立融資平台,幫客戶借錢買 GPU。那篇的結論是,客戶需要的錢已經超過客戶自己拿得出來的。
Marvell 的情況不太一樣。Google 不缺錢。Marvell 給權證,不是因為 Google 買不起,是因為 Marvell 想確保 Google 選它。這是一家比較小的供應商,在跟一家很強勢的買家談條件。
我怎麼看?
我認為這是一筆對 Google 幾乎沒有風險、對 Marvell 有實質意義但被過度解讀的交易。
對 Google,條件非常好。沒有採購義務。買了有回饋,不買沒損失。136 萬股還是無條件送的,以履約價算那部分是 2.8 億美元的履約成本,股價只要高過 206.58 就有賺。
對 Marvell,好處是真的。Google 這種等級的客戶願意把五類產品交給它做,還簽到 2033 財年。但 1,200 億美元是買滿的上限,Google 沒有承諾。股價漲 8% 反映的是市場對這個上限的樂觀。
什麼會讓我改變看法?Marvell 之後的財報。如果客製產品的營收開始明顯成長,而且它說明有多少份權證已經歸屬,那就可以回推 Google 實際買了多少。每歸屬一份代表 5 億美元。這是一個難得可以從外面驗證的數字,因為權證的歸屬狀況是要揭露的。
對你來說,下次看到「某公司獲得價值多少億美元的認股權證」這種標題,可以問三個問題。
- 那個金額是履約價乘以股數,還是權證真正的價值? 通常是前者。
- 歸屬有沒有條件? 這一筆有 98% 的股數要靠採購才拿得到。
- 拿到權證的一方有沒有義務? 這一筆沒有。
這三個問題的答案,八月那篇一個都沒寫對。
這次改寫更正了什麼
- 原文說 Google「直接拿到了一張價值 122 億美元的股票選擇權」。121.8 億美元是全數履約時 Google 要支付的金額(股數乘以履約價),不是權證的價值。
- 原文說這筆交易「預估可為 Marvell 帶來約 1,200 億美元營收」。這個數字是權證全部歸屬所需的採購額(240 份乘以 5 億美元),是上限而非預估;8-K 沒有記載任何採購承諾。
- 原文說「絕大部分」股份要達成採購目標才開放。精確的數字是 57,610,040 股依採購歸屬,1,360,867 股於第一年無條件按季歸屬。
- 原文把這類交易描述成「雲端巨頭直接參股關鍵供應商」。實際的結構是供應商把股權給客戶,方向相反。
- 原文沒有引用 8-K。這次以 8-K 為主要依據,並補上協議日期、五類產品、到期日與轉讓限制。


