2027 年記憶體傳售罄之後:美光毛利率 86.8%,新廠最快 2027 年中
DigiTimes 8 月報導三大廠 2027 年 DRAM 與 HBM 產能已分配完。兩個月後美光單季營收 542 億美元、三星營業利益首破百兆韓元;但廠商其實都在擴產。
2026 年 8 月初,DigiTimes 引述業內人士報導,三星、SK 海力士、美光三家公司 2027 年的 DRAM 與 HBM 產能已經全部分配完畢。本站 9 月 11 日寫這則消息時,手上只有這篇匿名來源的報導,加上 SK 海力士執行長的一句預言。
一個月後情況不同了。美光在 9 月 30 日公布財報,三星在 10 月 8 日公布初步業績,兩份都是公司自己的數字。這次重寫,我把這兩份財報放進來對照,也回頭查了舊版引用的每一句話。結果有一個論點要整個改掉:舊版說三大廠記取歷史教訓、「寧可漲價也不擴產」,實際上三家都在大舉擴產,只是新產能趕不上 2027 年。
最早是誰說 2027 年會缺貨?
時間順序要先理清楚。舊版把 SK 海力士執行長的話寫得像是對 DigiTimes 報導的回應,其實那句話早了將近一個月。
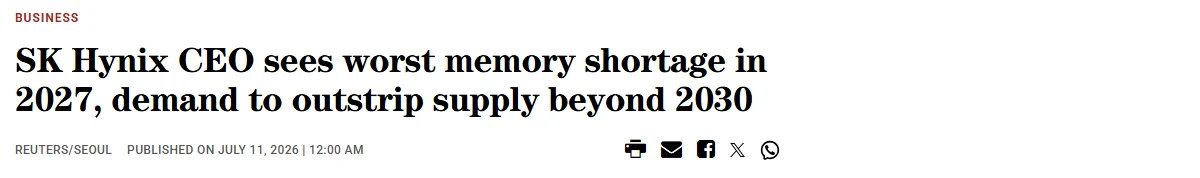 圖 1:Reuters 的訪問,由 Gulf Times 於 2026 年 7 月 11 日轉載(來源:Gulf Times)
7 月 10 日,SK 海力士在 Nasdaq 掛牌。執行長郭魯正(Kwak Noh-jung)當天接受 Reuters 訪問,原話是:「我們預測明年會是這個產業歷史上,從供給角度看最糟的一年。」他接著說:「客戶的需求持續上升,我們的產能有其限制」,並預測客戶需求高於公司供給能力的狀況「甚至會持續到 2030 年之後」。
讀這段話要記得場合。這是一家公司在美國掛牌當天,執行長對投資人說自家產品未來好幾年都供不應求。這不表示他說的不對,但他有充分的理由把話講得樂觀。
DigiTimes 的報導在 8 月初出現。原文在付費牆後面,TweakTown 的轉述頁面我這次也打不開(被機器人驗證擋住),以下依據的是 IT-Daily 8 月 10 日的轉述:三大廠已經把 2027 年的 DRAM 和 HBM 產能全數承諾出去,新買家幾乎拿不到貨;廠商正在跟客戶簽長達五年的供應合約;2027 年的 NAND 產能當時還有,但可能在 8 月底前被訂滿。IT-Daily 也指出,報導引用的是不具名的業內人士,沒有說是哪些客戶拿到了配額。
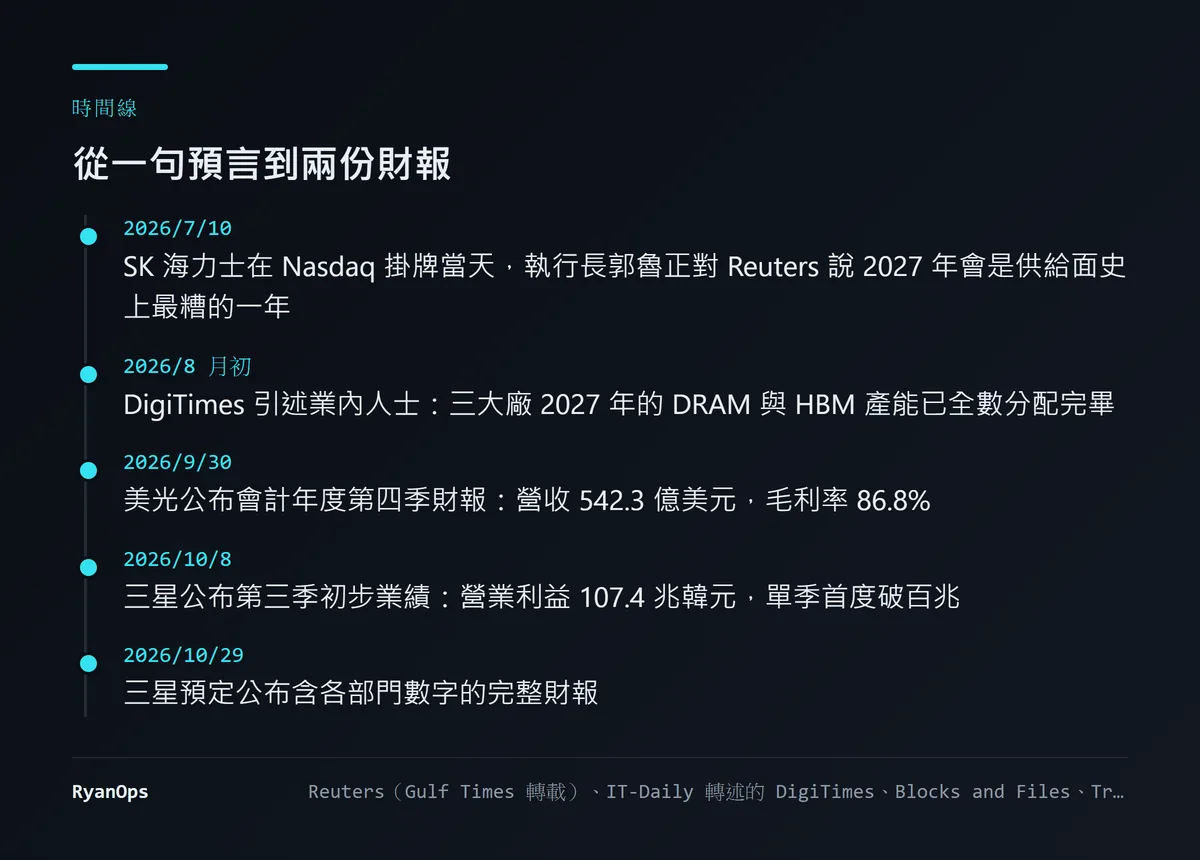 圖 2:從預言到財報的五個時間點(資料來源:Gulf Times、IT-Daily、Blocks and Files、TrendForce)
「售罄」這個詞需要一點保留。三家公司都沒有用這個詞公開證實。美光在財報說明裡的講法比較精確,下一節會看到:它說的是供給吃緊會持續,而且很大一部分營收已經被長約鎖住。
兩個月後,財報怎麼說?
如果產能真的被搶光,賣方的財報上會看到兩件事:價格大漲,以及客戶願意預付現金。美光的財報兩樣都有。
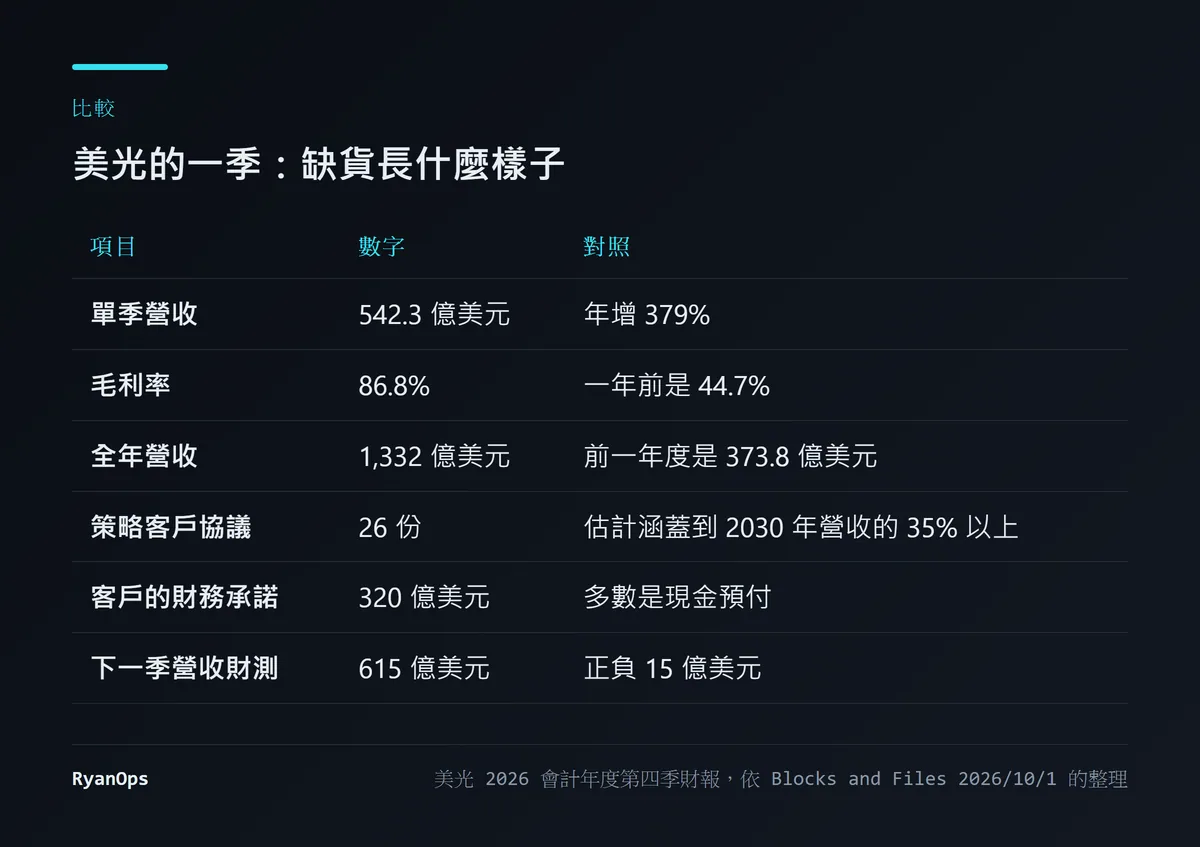 圖 3:美光這一季的幾個數字(資料來源:Blocks and Files)
單季營收 542.3 億美元,比一年前多了 379%,也高於公司自己先前給的 500 億美元上下的財測。全年營收 1,332 億美元,前一年度是 373.8 億。
毛利率最能說明問題。一年前是 44.7%,這一季是 86.8%。記憶體是標準化的商品,不同廠牌的同規格產品幾乎可以互換,正常年份的毛利率不會長這樣。毛利率幾乎翻倍,表示同樣的晶片賣價漲了很多,成本卻沒有跟著漲,這只有在買方搶貨的時候才會發生。
另外兩列是舊版沒有的資訊。美光說它簽了 26 份策略客戶協議,估計涵蓋到 2030 年營收的 35% 以上;客戶的財務承諾達到 320 億美元,多數是現金預付。這就是 DigiTimes 所說「長達五年的合約」在財報上的樣子:客戶先把錢放進來,換取未來幾年的配額。
美光對後續的說法是,記憶體和儲存的供給吃緊會持續整個 2027 和 2028 會計年度,目前看不到供需何時會平衡。
三星的數字在一週後出來。
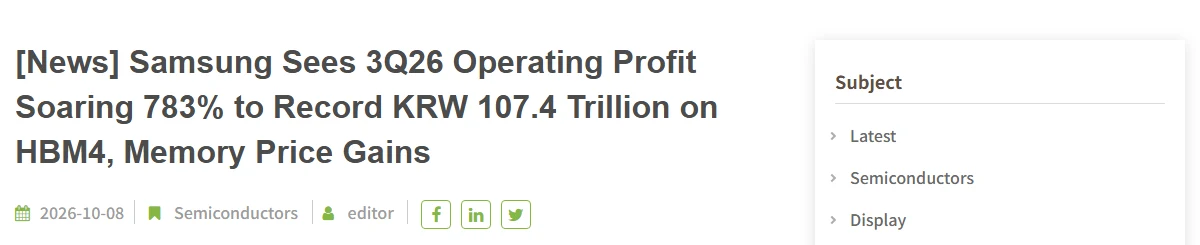 圖 4:三星第三季初步業績的報導(來源:TrendForce)
依 TrendForce 的整理,三星第三季的合併營業利益是 107.4 兆韓元,年增 782.5%,是單季首次超過 100 兆;營收 195 兆韓元。韓國媒體指出,這一季的營業利益就超過了三星 2025 年全年的 43.6 兆。初步業績不含各部門的數字,完整財報預定 10 月 29 日公布,所以記憶體部門到底賺了多少,現在還只有券商的估計。TrendForce 轉述 Reuters 的說法是,三星和美光都預期記憶體供給到 2028 年都會吃緊。
價格方面,TrendForce 在 10 月初的預估是 2026 年第四季 DRAM 合約價季增 10% 到 15%,NAND 季增 15% 到 20%。
這兩份財報不能直接證明「2027 年產能一顆不剩」,那句話的出處仍然只有匿名人士。但它們證明了方向:價格、毛利和預付款都指向供給嚴重不足,而且賣方認為會持續兩年以上。
廠商真的不擴產嗎?
舊版花了整整一節解釋三大廠為什麼不蓋新廠,說它們被過去的景氣循環教訓過,學到的紀律是「不要在高點擴產」。這段推論讀起來很順,可惜跟事實不符。
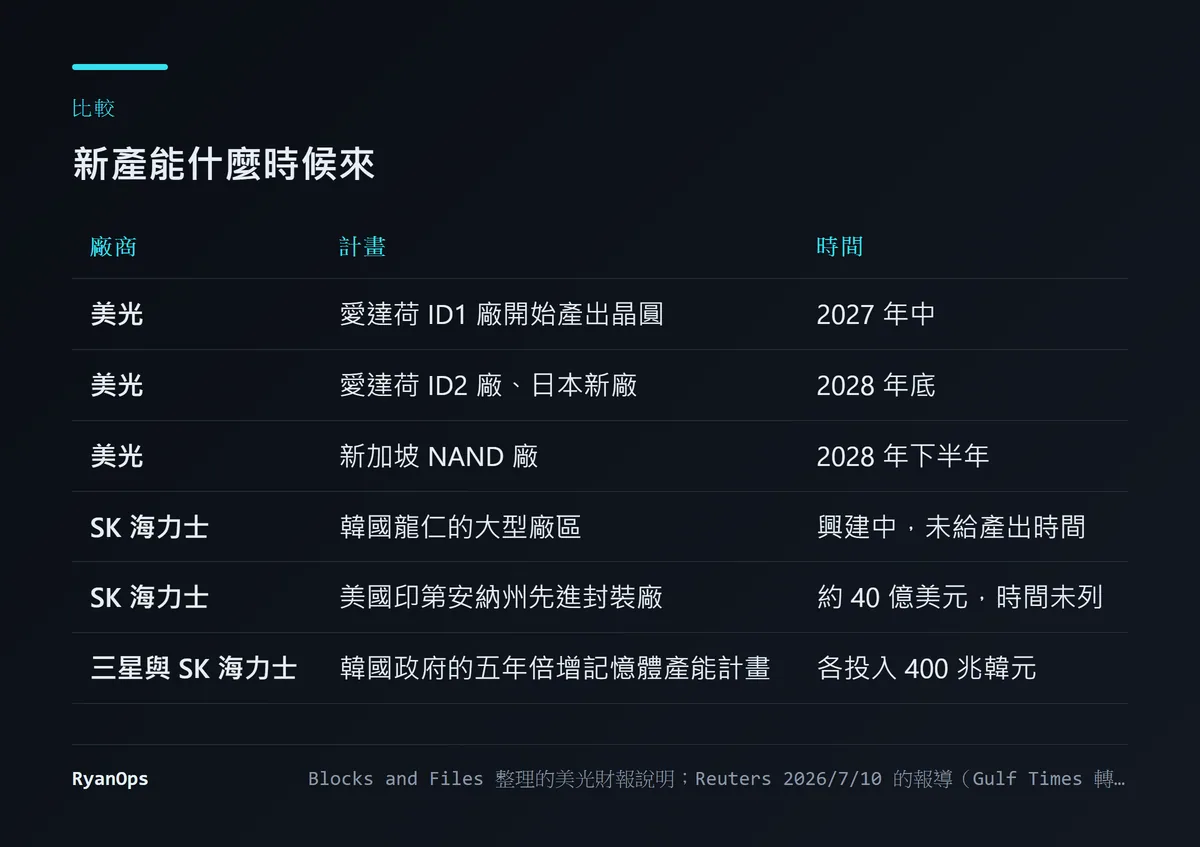 圖 5:三家廠商已公開的擴產計畫(資料來源:Blocks and Files、Gulf Times 轉載的 Reuters 報導)
美光說 2027 會計年度的資本支出會高於原先的計畫,增加的部分主要用在興建廠房。愛達荷州的 ID1 廠預計 2027 年中開始產出晶圓,ID2 廠和日本的新廠是 2028 年底,新加坡的 NAND 廠是 2028 年下半年。Reuters 7 月的報導還提到,美光計畫到 2035 年在美國投資超過 2,500 億美元,比先前說的 2,000 億更多。
SK 海力士那邊,Reuters 的導言就寫著「儘管積極擴產」,需求仍會超過供給。報導列出的項目包括韓國龍仁興建中的大型廠區、印第安納州約 40 億美元的先進封裝廠。還有一項規模更大:韓國政府有一個五年內讓記憶體產能倍增的計畫,SK 海力士和三星各自要投入 400 兆韓元,約 2,660 億美元。
所以實情是三家都在擴,而且擴得很兇。DigiTimes 說的「沒有額外產能」,指的是 2027 年這一年已經來不及了。一座先進製程的記憶體廠從動工到量產要好幾年,圖 5 上最早的一批新產能是 2027 年中,多數落在 2028 年底。郭魯正說 2027 年最糟,跟這張時間表是對得上的:需求還在漲,新廠還沒開出來。
舊版講的景氣循環並沒有消失,只是位置不一樣。風險在這些新廠同時開出來的 2028 到 2029 年。Reuters 的報導裡就提到,有投資人擔心韓國那個倍增計畫會讓廠商在景氣反轉時承受更大的風險;報導刊出時,SK 海力士的股價在前兩週跌了 18%,雖然 12 個月來仍然漲了七倍多。
產能去了哪裡?
HBM 是裝在 AI 加速卡上的高頻寬記憶體,詞彙表有一條 GPU、TPU 與 HBM 的說明。它是把一般的 DRAM 晶片垂直疊起來做成的,用的是同一批晶圓產能。多做一片 HBM,就少做一些拿來裝進筆電和手機的 DRAM。
TrendForce 9 月底的一則報導標題提到,三星預期 HBM 在 2027 年會占掉整個產業將近 30% 的 DRAM 產能,目前大約是 20%。我只看到標題,沒有讀到內文,這個數字請當成方向。另一家轉述 DigiTimes 的媒體 HostZealot 給的說法是,伺服器加上 HBM 預計占 2027 年 DRAM 出貨的七成左右,留給 PC、手機和消費電子的大約三成;同一篇還引了一個沒有具名的分析師估計,說 2027 年廠商只能滿足總需求的六到七成。這幾個比例都沒有可以點名的原始出處,我列出來是因為它們彼此方向一致,個別數字不要太當真。
買方是誰,Reuters 的報導給了一個量級。美國銀行估計,大型雲端業者今年的資本支出約 8,510 億美元,明年約 1.15 兆美元。跟這個數字比起來,記憶體漲價兩三成不足以讓他們取消訂單。過去幾次記憶體漲價,最後都是手機和 PC 的買家先縮手,價格才回落;這一次最大的買家對價格不太敏感,那個煞車暫時沒有作用。
中國廠商受到的影響更直接。本站另一篇寫到 DeepSeek 計畫部署 16 萬顆華為晶片,華為的產能就卡在先進記憶體。
對一般人有什麼影響?
舊版在這一節給了幾條建議,包括「想升級記憶體或 SSD,現在動手比明年好」。方向我仍然同意,理由比一個月前更充分:第四季的合約價還在漲,賣方預期吃緊到 2028 年。但我要補一句舊版沒說的話,我不知道零售價會漲多少。合約價是大客戶跟原廠談的價格,傳到零售通路有時間差,幅度也不一定相同。
比較確定的是手機和筆電廠會面臨成本壓力。常見的反應有兩種,一是漲價,二是維持售價但把基本款的記憶體容量往下調。這已經有例子:本站 8 月寫過 Pixel 11 全系列漲 100 美元,Pro 的記憶體反而少了 4GB。買之前比對一下前後代的規格表,比看售價更準。
舊版還寫了雲端記憶體型機種可能漲價、二手記憶體會升溫。這兩條是合理的推測,但我這次沒有找到數據支持,所以只保留在這裡當提醒,不當成結論。
我的判斷,以及什麼會讓我改變看法
我認為「2027 年記憶體嚴重短缺」這個判斷現在有足夠的證據。它原本只是一位掛牌當天的執行長和一篇匿名來源的報導,現在多了美光 86.8% 的毛利率、320 億美元的客戶預付款,以及三星單季破百兆韓元的營業利益。「一顆都不剩」這種說法我仍然保留,因為沒有任何一家公司這樣說過。
我不同意舊版的地方是「廠商不擴產」。三家都在擴,新產能集中在 2027 年中到 2028 年底開出。這讓整件事的風險結構跟舊版講的相反:短期的問題是買不到,中期的問題可能是太多。
什麼會讓我改變看法?如果大型雲端業者在接下來幾季的財報裡下修資本支出,短缺會比所有人預期的更早結束,那些預付的長約反而會變成買方的負擔。如果三星 10 月 29 日的完整財報顯示記憶體部門的獲利遠低於券商估計,我會把「全產業都缺」修正成「HBM 缺、其他沒那麼缺」。如果 2027 年中美光的 ID1 廠如期開出、合約價卻還在兩位數上漲,那郭魯正「到 2030 年之後」的說法就比我現在以為的更可信。
這次改寫更正了什麼
- 「不擴產」是錯的。 舊版說三大廠沒有增產規劃、寧可漲價也不擴產。美光提高了資本支出,新廠 2027 年中到 2028 年底陸續產出;SK 海力士與三星參與韓國五年倍增產能的計畫。來不及的只有 2027 年。
- 郭魯正那句話的時間與場合。 那是 7 月 10 日 SK 海力士在 Nasdaq 掛牌當天對 Reuters 說的,比 DigiTimes 的報導早將近一個月。舊版沒有交代。
- DigiTimes 報導的日期。 報導在 8 月初出現,舊版寫得像是 9 月的消息。
- 來源的限制。 我沒有讀到 DigiTimes 付費牆後的原文,TweakTown 的頁面這次也無法開啟,內容依據 IT-Daily 與 HostZealot 的轉述。
- 拿掉結尾的「巧合」。 舊版把同一週的模型降價跟記憶體鎖產能並列,兩者沒有可查證的關聯。
- 新增內容。 美光與三星的財報數字、26 份長約與 320 億美元預付款、第四季合約價預估、擴產時間表、大型雲端業者的資本支出規模,以及 Pixel 11 這個已經發生的例子。


