DeepSeek 傳訂 16 萬顆華為晶片:吃掉華為一年產能的 53% 到 80%
Bloomberg 報導 DeepSeek 要在內蒙古部署至少 16 萬顆華為 Ascend 950DT,只做推論。26 億美元這個數字不在報導裡,黃仁勳那句話也早了三個半月。
2026 年 9 月 4 日,Bloomberg 引述知情人士報導,DeepSeek 計畫在內蒙古烏蘭察布興建中的資料中心,部署至少 16 萬顆華為 Ascend 950DT 晶片。這則消息很快被寫成「中國 AI 公司拋棄 NVIDIA」的故事,本站 9 月 9 日的舊版也是這樣下標的,還附上一個 26 億美元的總價。
這次重寫時我把來源重新對過一遍,結論比舊版保守得多:報導本身講的是一筆「推論用」的採購計畫,訓練仍留在 NVIDIA 上;26 億美元不在 Bloomberg 的報導裡;黃仁勳那句「把中國市場讓給華為」是三個半月前說的,跟這筆訂單沒有先後因果。真正值得看的數字其實是另一個:16 萬顆大約等於華為今年這款晶片一半到八成的產量。
Bloomberg 到底報了什麼?
Bloomberg 的原文在付費牆後面,我沒有讀到全文,以下內容來自兩家各自轉述這篇報導的媒體:日本科技媒體 XenoSpectrum 的整理,以及電信產業媒體 Mobile World Live 的報導。兩邊對得上的部分如下。
DeepSeek 打算部署「至少」16 萬顆 Ascend 950DT,地點是烏蘭察布。這批晶片只用來做推論,也就是模型訓練完成之後,實際回應使用者請求的那段運算。Mobile World Live 的說法是,DeepSeek「目前沒有計畫」用 950DT 做訓練。華為現有產能不足以一次交齊,交貨可能拖過一年,DeepSeek 已經請北京出面,希望華為分給它更多、更快。DeepSeek 與華為都沒有公開回應。
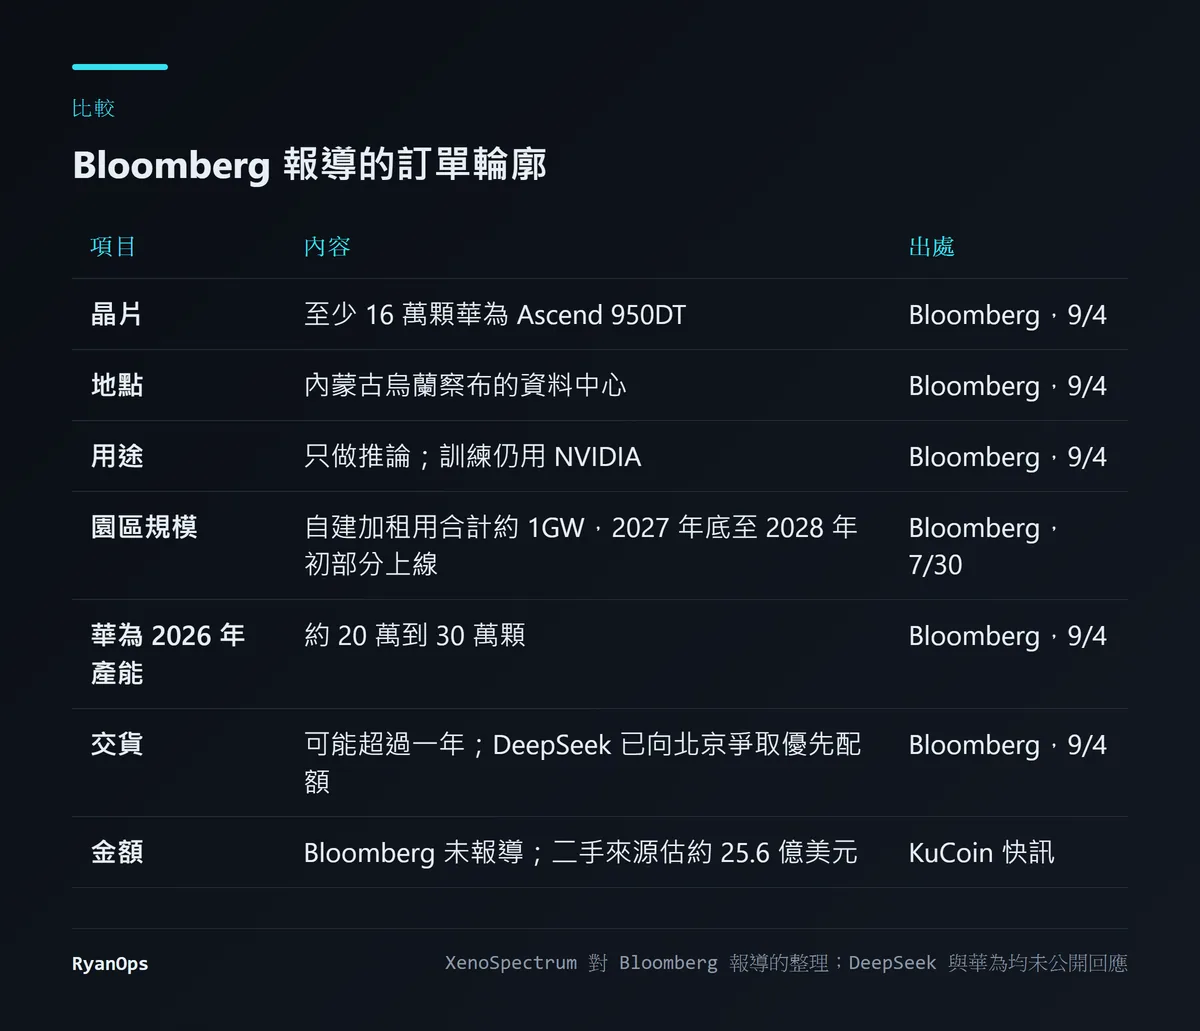 圖 1:兩篇 Bloomberg 報導合起來的訂單輪廓,最後一列的金額並非出自 Bloomberg(資料來源:XenoSpectrum)
有兩個細節常被混在一起。第一,「1GW」這個園區規模出自 Bloomberg 7 月 30 日的另一篇報導,講的是自建加租用的總容量,目標是 2027 年底到 2028 年初讓其中一部分上線。9 月 4 日這篇補上的是晶片的型號和數量。第二,16 萬顆和 1GW 是兩個獨立的數字,沒有任何來源說 16 萬顆剛好填滿 1GW。
還有一個該記住的前提:這是「計畫」。報導用的詞是 plans,消息來源匿名,雙方沒有證實。到我重寫這篇的 10 月 13 日為止,我搜尋不到任何後續,沒有簽約公告,沒有交貨消息,也沒有官方否認。
26 億美元這個數字從哪裡來?
舊版標題裡的「26 億美元」,Bloomberg 沒有報。XenoSpectrum 的整理裡沒有金額,Mobile World Live 也沒有;整理這則新聞的 AI Weekly 更直接寫明,Bloomberg 與後續報導都沒有給出金額或融資結構。
我能找到的出處是加密貨幣交易所 KuCoin 的一則快訊,寫的是約 25.6 億美元。把它除回去,剛好是 16 萬顆乘以每顆 1.6 萬美元。換句話說,這是有人拿一個單價乘上數量得到的估算,並非來自交易雙方或知情人士。那個單價本身我也找不到可靠出處,950DT 預定 2026 年第四季才上市,大宗採購的實際成交價更不會是牌價。
所以這次改寫把金額從標題拿掉。你可以把 25.6 億美元當成量級參考,但它的可信度跟 16 萬顆這個數字不在同一層。
950DT 是什麼樣的晶片,為什麼只拿來做推論?
Ascend 950DT 是華為在 2025 年 9 月 18 日的全聯接大會(Huawei Connect)上公布的路線圖產品,預定 2026 年第四季推出。華為公布的規格是 144GB 的 HBM 記憶體、每秒 4TB 的記憶體頻寬、每秒 2TB 的互連頻寬。HBM 是什麼、為什麼 AI 晶片離不開它,可以看詞彙表的 GPU、TPU 與 HBM 條目。
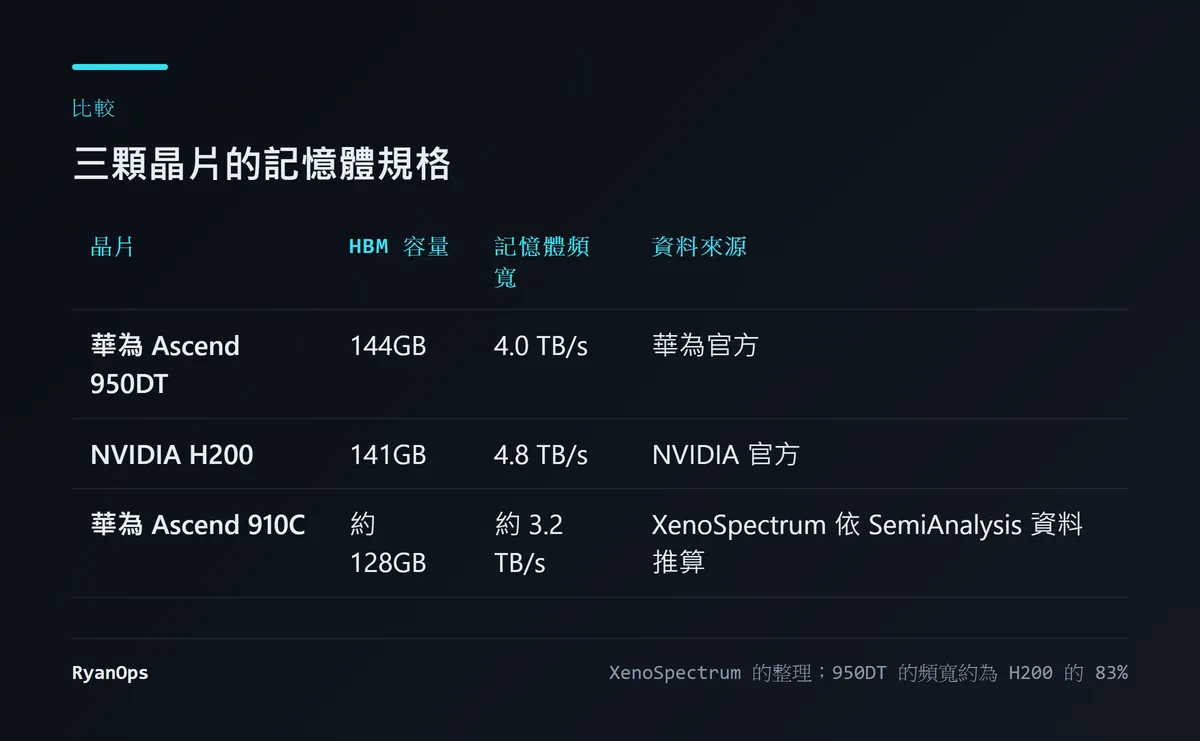 圖 2:950DT 的記憶體容量略高於 H200,頻寬約為 H200 的 83%(資料來源:XenoSpectrum)
單看這張表,950DT 和 NVIDIA 獲准有條件銷往中國的 H200 落在同一個級距:容量 144GB 對 141GB,頻寬 4.0 對 4.8。推論的工作型態是把訓練好的模型載進記憶體,一次次讀出來算,容量和頻寬是最直接的瓶頸,這兩項 950DT 都夠用。
訓練是另一回事。訓練要把成千上萬顆晶片串成一台機器連續跑幾週,軟體堆疊、互連穩定度、除錯工具都得成熟。DeepSeek 在這上面吃過虧:Financial Times 在 2025 年 8 月報導過,DeepSeek 曾嘗試用華為 Ascend 訓練下一代模型,結果不順利,最後回到 NVIDIA 的晶片上。這次把 950DT 限定在推論,等於是把已經知道會痛的那一段避開。
這裡有一件我無法驗證的事要說清楚:表上的數字都是廠商自己公布的規格。950DT 還沒上市,我找不到任何第三方的實測,不知道它在實際負載下的吞吐量、功耗和良率。規格相近不代表跑起來相近。
16 萬顆有多大?
把 16 萬顆放到幾把不同的尺上,比單看數字有感覺。下面這張表是我自己算的,原始數字都來自上面兩個來源。
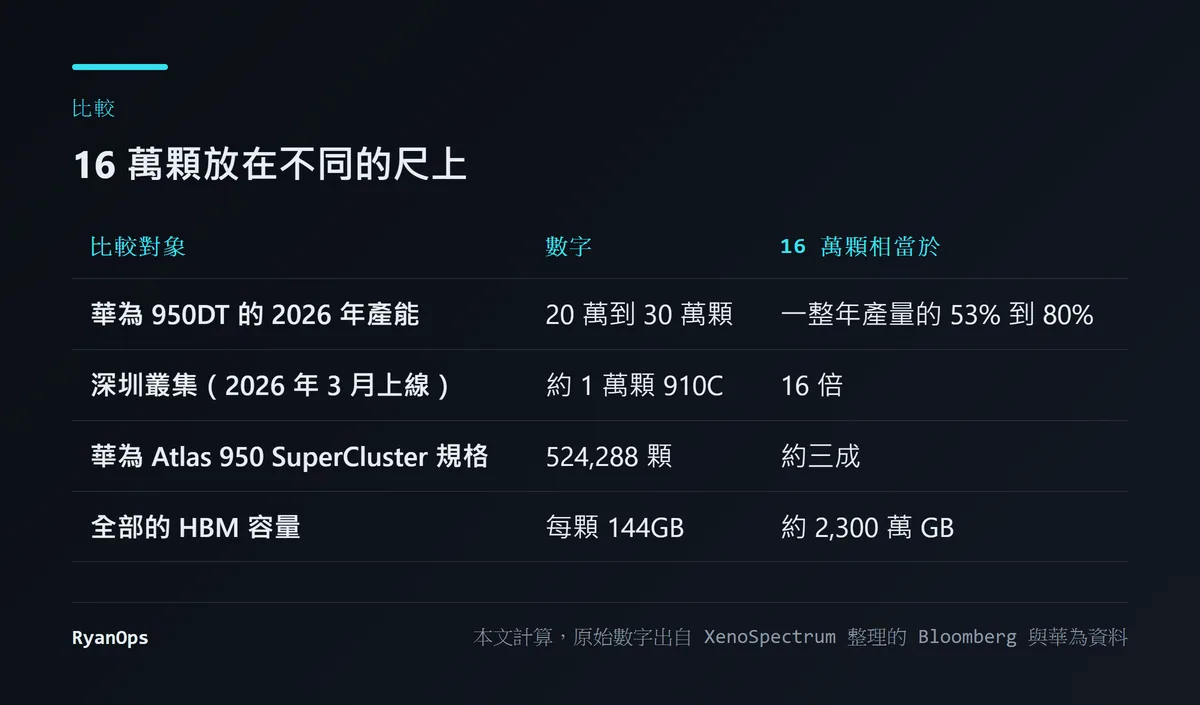 圖 3:同一個數字的四種量法(本文計算,原始數字見 XenoSpectrum)
最要緊的是第一列。XenoSpectrum 引述的估計是華為 2026 年能生產 20 萬到 30 萬顆 950DT,16 萬除下來是 53% 到 80%。Mobile World Live 的寫法比較模糊,只說是「幾十萬顆的低段」(low hundreds of thousands),兩邊沒有完全一致,但結論相同:一家公司的一筆訂單,就要吃掉華為這款晶片大半年的產出,而華為還有其他客戶要供貨。「交貨可能超過一年」和「請北京幫忙協調」這兩句話,放在這個比例旁邊就不奇怪了。
第二列是歷史對比。2026 年 3 月 26 日上線的深圳叢集用的是大約 1 萬顆上一代的 910C,當時已經被當成華為晶片的大型部署案例。16 萬顆是它的 16 倍。
第三列是華為自己的想像。華為為 950 系列設計的 Atlas 950 SuperPoD 一套是 8,192 顆,64 套串成 SuperCluster 是 524,288 顆。DeepSeek 的計畫大約是這個理論上限的三成。
第四列回到供給面的癥結。每顆 144GB,16 萬顆合計約 2,300 萬 GB 的 HBM。華為產能受限的原因,報導點名的正是先進記憶體短缺。全球 HBM 有多緊,本站另一篇 2027 年的記憶體被搶光了 有完整的整理;中國廠商還多一層出口管制的限制,處境只會更緊。
黃仁勳那句話是什麼時候說的?
舊版標題寫「輝達執行長親口說中國市場基本讓給華為了,DeepSeek 隨後砸 26 億美元」,把兩件事接成了因果。時間順序是對的,但間隔和脈絡都被壓扁了。
 圖 4:eWeek 對黃仁勳這句話的報導,日期是 2026 年 5 月 22 日(來源:eWeek)
依 eWeek 的報導,黃仁勳是在 2026 年 5 月 21 日接受 CNBC 訪問時說的,原話是「We’ve really largely conceded that market to them」,意思是 NVIDIA 基本上已經把那個市場讓給對方。同一段訪問裡他也說中國的需求相當大。這句話比 DeepSeek 的消息早了三個半月,講的是 NVIDIA 在出口管制下的整體處境,跟任何一筆特定訂單無關。
後來的數字印證了他的說法。8 月 26 日 NVIDIA 公布財報,對中國的 H200 出貨不到資料中心營收 890 億美元的 1%,下一季 1,080 億美元的財測直接假設中國貢獻為零。黃仁勳在法說會上的講法是,如果沒有限制,成長會高得多。券商 Bernstein 的預估則是 NVIDIA 在中國 AI 晶片市場的占比會從 2025 年的約 40% 掉到 2026 年的約 8%,華為拿到大約一半。
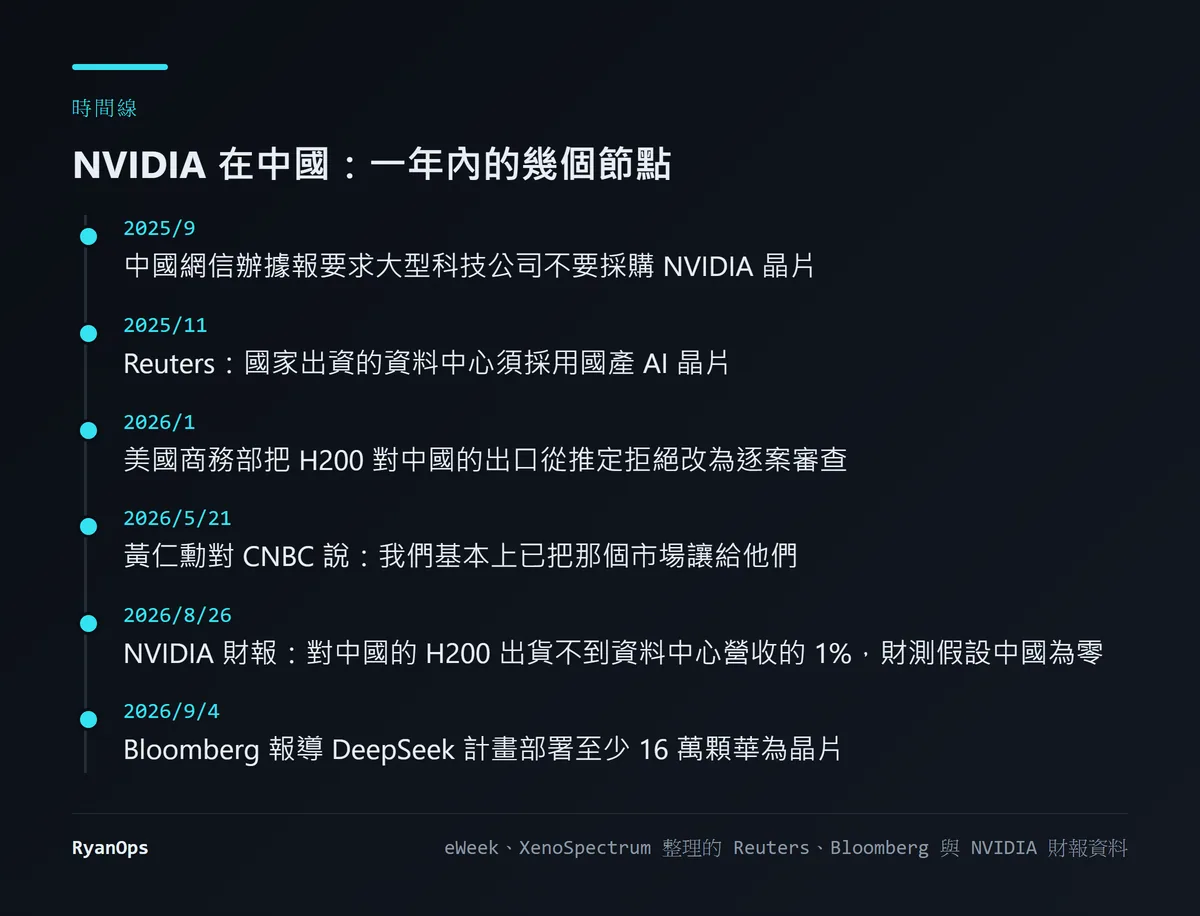 圖 5:一年內的六個節點,DeepSeek 的消息是最後一個(資料來源:eWeek、XenoSpectrum)
從時間軸看,把 NVIDIA 擋在外面的力量有兩股。美國這邊,商務部在 2026 年 1 月把 H200 對中國的出口從推定拒絕改成逐案審查,名義上放寬,實際出貨量如財報所示接近於零。中國這邊,網信辦在 2025 年 9 月據報要求大型科技公司不要採購 NVIDIA 晶片,Reuters 同年 11 月報導國家出資的資料中心必須採用國產晶片。DeepSeek 選華為,有多少是技術判斷、多少是政策環境下唯一可行的選項,從公開資訊分不出來。
為什麼蓋在烏蘭察布?
烏蘭察布在內蒙古中部,距離北京大約 350 公里。XenoSpectrum 整理的當地條件是:電價每度約 0.35 人民幣,年均氣溫攝氏 4.3 度,到北京的網路延遲約 4.2 毫秒,當地規劃中的資料中心專案有 89 個、合計 12.5GW。
這幾個數字湊在一起,剛好對上推論資料中心的需求。推論是長年不停機的負載,電費是最大的營運成本,低溫能省下冷卻用電;又因為要即時回應使用者,離主要用戶不能太遠,4 毫秒的延遲算是夠近。訓練用的機房反而不在乎延遲。
至於錢。黃仁勳估過,在美國蓋 1GW 的 AI 資料中心大約要 500 億美元,中國的土地、電力和晶片成本都不同,這個數字只能當成量級。DeepSeek 在 2026 年 6 月那一輪據報募了 500 億人民幣,約 74 億美元。兩個數字擺在一起,1GW 顯然無法靠那一輪的錢獨力蓋完,這也解釋了為什麼計畫裡有一部分是租用的容量。DeepSeek 過去幾個月調整 API 定價、把尖峰和離峰分開計費,背後同樣是算力不夠用的壓力。
我的判斷,以及什麼會讓我改變看法
我對這則新聞的讀法是:它是華為晶片在「推論」這一段站穩的訊號,還談不上中國 AI 產業擺脫 NVIDIA 的證據。理由有三個。DeepSeek 自己把訓練留在 NVIDIA 上;950DT 還沒上市,沒有第三方實測;16 萬顆要占掉華為大半年的產能,最後能交多少、多快,取決於記憶體供應,這件事華為自己說了不算。
什麼會讓我改變看法?往樂觀的方向,有三件事:DeepSeek 或其他一線公司公開表示用 Ascend 訓練出了主力模型;950DT 出現獨立的效能與功耗測試,結果接近廠商規格;華為的實際出貨明顯超過 30 萬顆。往悲觀的方向也有兩件:這筆訂單遲遲沒有官方證實或被悄悄縮小;或是美國實際放行 H200,中國公司又回頭搶購,那就表示選華為主要是因為買不到別的。
對一般讀者來說,短期內感受得到的影響大概只有一個:DeepSeek 的服務在尖峰時段會不會比較不塞。依報導的時程,就算一切順利,這批算力最快也要到 2027 年底才開始上線,在那之前不用期待有什麼變化。
這次改寫更正了什麼
- 標題的金額拿掉了。 舊版寫「砸 26 億美元」。Bloomberg 沒有報導金額,這個數字來自二手快訊,是以每顆 1.6 萬美元乘上 16 萬顆得出的估算,單價本身查無可靠出處。
- 標題的因果拿掉了。 舊版用「隨後」把黃仁勳的話和 DeepSeek 的訂單連成前因後果。黃仁勳的話是 2026 年 5 月 21 日說的,早了三個半月,談的是 NVIDIA 在出口管制下的整體處境。
- 「訂下」改成「計畫部署」。 報導的用詞是計畫,消息來源匿名,DeepSeek 和華為都沒有證實。
- 1GW 的出處分開標示。 它來自 Bloomberg 7 月 30 日的另一篇報導,舊版把它寫成 9 月 4 日這篇的內容。
- 補上舊版沒有的限制。 我沒有讀到 Bloomberg 付費牆後的全文,內容依據兩家轉述媒體;950DT 的規格是廠商數字,尚無第三方實測;兩家媒體對華為產能的說法略有出入。
- 新增內容。 16 萬顆相對於華為年產能、深圳叢集與 SuperCluster 的比例計算,DeepSeek 先前用華為晶片訓練失敗的背景,NVIDIA 8 月財報的中國數字,以及烏蘭察布的選址條件。


