Anthropic 招股書草稿:420 億淨虧有 340 億是帳面費用,八成算力承諾退不掉
Reuters 檢視了 Anthropic 的 IPO 招股書草稿。420 億美元淨虧損裡有 340 億是非現金會計費用;5,180 億美元的算力承諾約八成不可取消,比那句存續風險更值得讀。
2026 年 9 月 28 日,Reuters 報導它檢視了 Anthropic 的 IPO 招股書草稿,隨後 Financial Times 也說看過同一份文件。這是第一次有前緣 AI 公司的財務數字以申報文件的形式流出,雖然文件本身還沒有公開。
本站 9 月 30 日的舊版抓了三個重點:2025 年淨虧損 420 億美元、風險因子裡寫了對人類存續的風險、上市可能延到 11 月之後。舊版還老實寫了一句:營業虧損 80 億、淨虧損 420 億,中間 340 億美元的差距「報導沒有解釋」。
這次重寫我把幾篇轉述 Reuters 的報導重新讀過,那 340 億其實有解釋,是我當時沒查到。更重要的是,舊版只用一句話帶過的 5,180 億美元算力承諾,Reuters 隔天的後續報導拆出了細節,那些細節對這家公司的風險比任何一句警語都具體。
先交代來源。招股書草稿沒有公開,我沒有讀到。以下數字來自 TechCrunch 的整理,以及 investingLive 和 Let’s Data Science 對 Reuters、Financial Times 報導的轉述。草稿的數字在公開版裡可能調整。
420 億美元的淨虧損是怎麼來的?
 圖 1:TechCrunch 2026 年 9 月 28 日的報導標題(來源:TechCrunch)
把 2025 年的數字從上往下排,會比單看 420 億清楚。
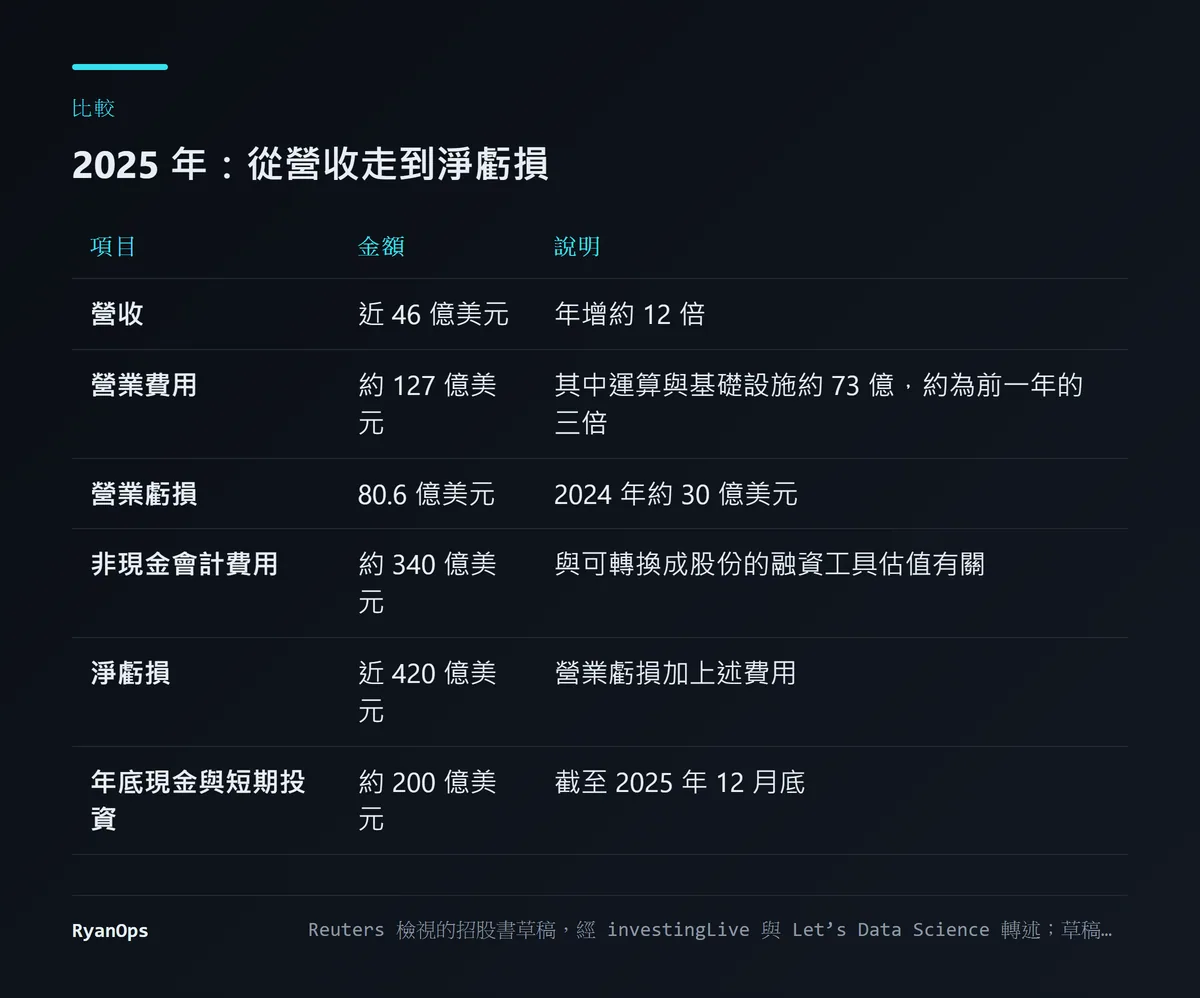 圖 2:2025 年的損益結構(資料來源:Reuters 的報導,經 investingLive 與 Let’s Data Science 轉述)
營收接近 46 億美元,比前一年多了大約 12 倍。營業費用約 127 億美元,其中運算與基礎設施就占了約 73 億,是前一年的三倍左右。兩者相減,營業虧損是 80.6 億美元;2024 年的營業虧損大約 30 億。
也就是說,2025 年 Anthropic 花在算力上的錢是營收的 1.6 倍。這是我用報導的數字算的。
淨虧損接近 420 億美元。它跟營業虧損之間的 340 億,依 investingLive 轉述 Reuters 的說法,是一筆會計費用,來自「可轉換成公司股份的融資工具」的估值變動,並沒有花在經營公司上。白話地說,Anthropic 先前募資時發出去的某些工具,日後可以換成股票;公司估值漲得越快,這些工具在帳上的負債就越大,差額要認列成損失。這是成長太快造成的帳面數字,不代表有 340 億美元的現金流出去。
所以舊版標題裡的「淨虧 420 億」雖然數字正確,卻會讓人誤以為公司一年燒掉 420 億。真正反映燒錢速度的是 80.6 億的營業虧損。報導說 2025 年底公司手上的現金與短期投資約 200 億美元。
2026 年的情況變化很大。TechCrunch 引述 Financial Times 的報導說,第二季單季營收就有 115 億美元,是 2025 年全年的兩倍半;公司可望連續第二季在調整後的基礎上有營業利益。「調整後」排除了哪些項目,報導沒有說明,在公開版招股書出來之前我無法判斷那個獲利的品質。舊版另外寫了第一季營收 47.3 億美元,這個數字我這次沒有查到出處,拿掉。
5,180 億美元的承諾是什麼樣的承諾?
舊版寫公司「規劃在未來數年投入 5,180 億美元」。這個說法太輕了。Reuters 9 月 29 日的後續報導顯示,那是義務,而且大部分不能反悔。
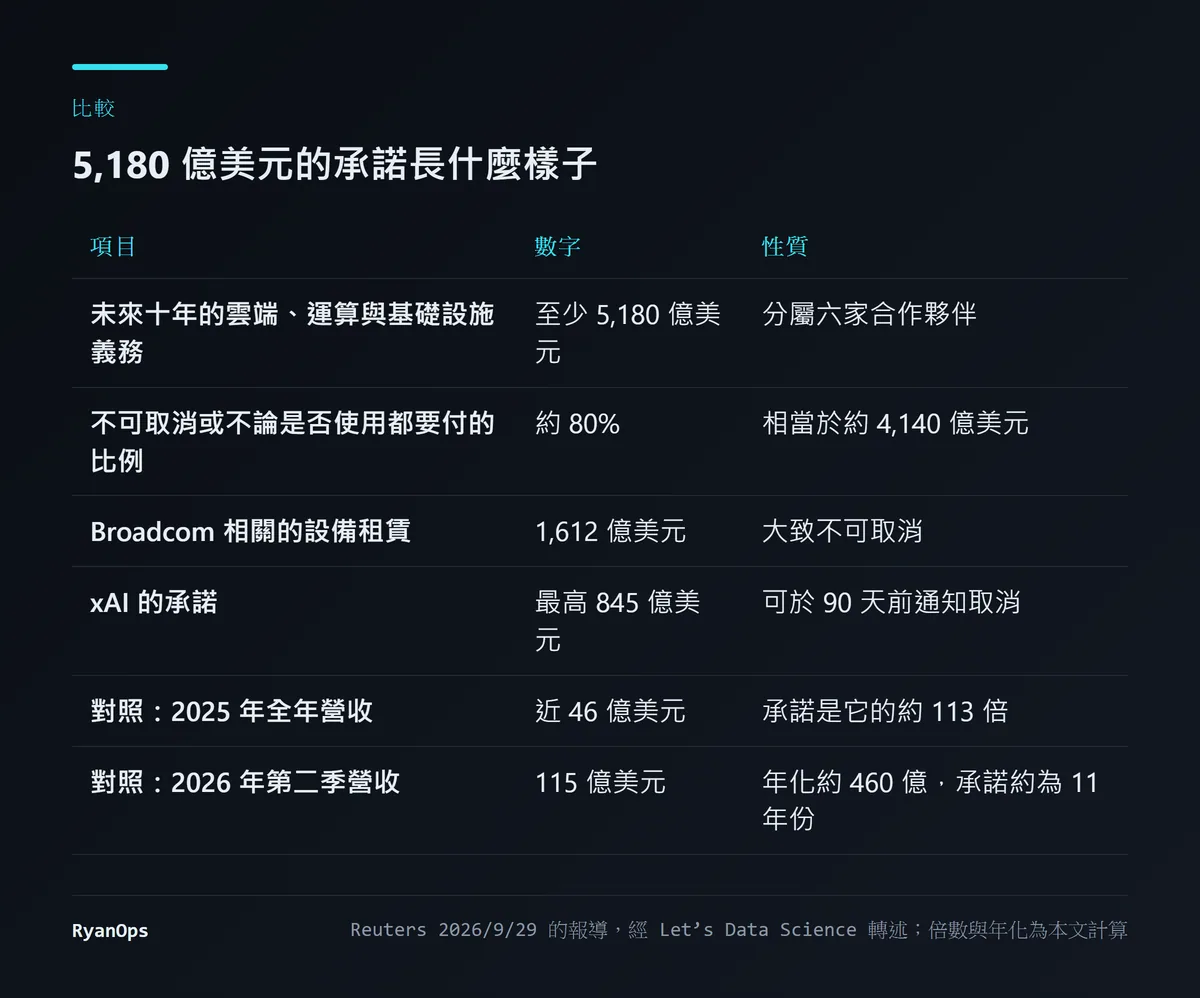 圖 3:算力承諾的拆解與對照(資料來源:Reuters 的報導,經 Let’s Data Science 轉述;倍數為本文計算)
依 Let’s Data Science 的轉述,這 5,180 億是未來十年對雲端、運算與基礎設施的預期支出,分屬六家合作夥伴。其中大約 80% 屬於不可取消,或是不論有沒有使用都要付款。跟 Broadcom 有關的設備租賃承諾是 1,612 億美元,大致不可取消。對 xAI 的承諾最高 845 億美元,這一筆可以在 90 天前通知取消。
拿營收來對照。5,180 億是 2025 年全年營收的大約 113 倍。就算用 2026 年第二季的營收年化,一年約 460 億美元,這筆承諾也相當於 11 年的全部營收。
這才是這份招股書裡最大的賭注。Anthropic 等於告訴投資人:我們已經簽下了十年的算力,而且八成退不掉;如果營收照現在的速度成長,這些算力會變成護城河;如果成長慢下來,它們就是固定成本。報導提到公司正在轉向自有資料中心和直接租用晶片,方向是減少對雲端業者的依賴。
報導還引了招股書裡一段很坦白的描述:Google、Amazon 和 Microsoft 各自同時是 Anthropic 的投資人、客戶、雲端供應商和競爭對手,它們的誘因「可能跟 Anthropic 不完全一致」。一家公司最大的幾個供應商同時也是它的對手,而它對這些供應商負有數千億美元的不可取消義務,這個結構值得記住。
風險因子寫了什麼?
依 Reuters 的說法,這份草稿 261 頁裡大約有 80 頁是風險因子,將近三分之一。
最受注意的當然是那一句。報導引述的用詞是「對人類的災難性或存續性風險」。TechCrunch 說他們快速掃過 SEC 的資料庫,這在申報文件裡是第一次出現。文件還描述了模型已經表現出或可能表現出的行為,包括嘗試「抗拒被關閉」、「隱瞞或操縱資訊」,以及「類似勒索」的行為;另外提到詐騙和濫用的風險。
這一段我的看法跟舊版相同。Anthropic 向來公開說這項技術危險,執行長 Amodei 9 月才發表〈為前緣定速〉那篇長文,TechCrunch 也提到他前一週在聯合國安理會說 AI 是當前最重要的全球安全議題。內容並不新,新的是載體:這些話現在寫在一份要負法律責任的文件裡。
有兩點要補充。Let’s Data Science 指出,招股書沒有揭露公司花在安全研究上的金額。一份用三分之一篇幅談風險的文件,沒有說它花多少錢處理這些風險,這個缺口比那句警語更值得追問。再來,風險因子的寫作慣例是把所有想得到的壞事都列進去,目的之一是日後被告時可以說「我們警告過了」。把存續風險寫進去,同時也是一種法律上的保護。
對股價影響更直接的是另一條:2025 年將近四分之一的營收來自兩個客戶,身分沒有揭露;而且許多大客戶沒有簽長期合約,隨時可以減少支出。一邊是八成退不掉的十年支出,另一邊是隨時能走的客戶,這兩件事放在同一份文件裡,期限上的不對稱很明顯。
2 兆美元的估值從哪裡來?
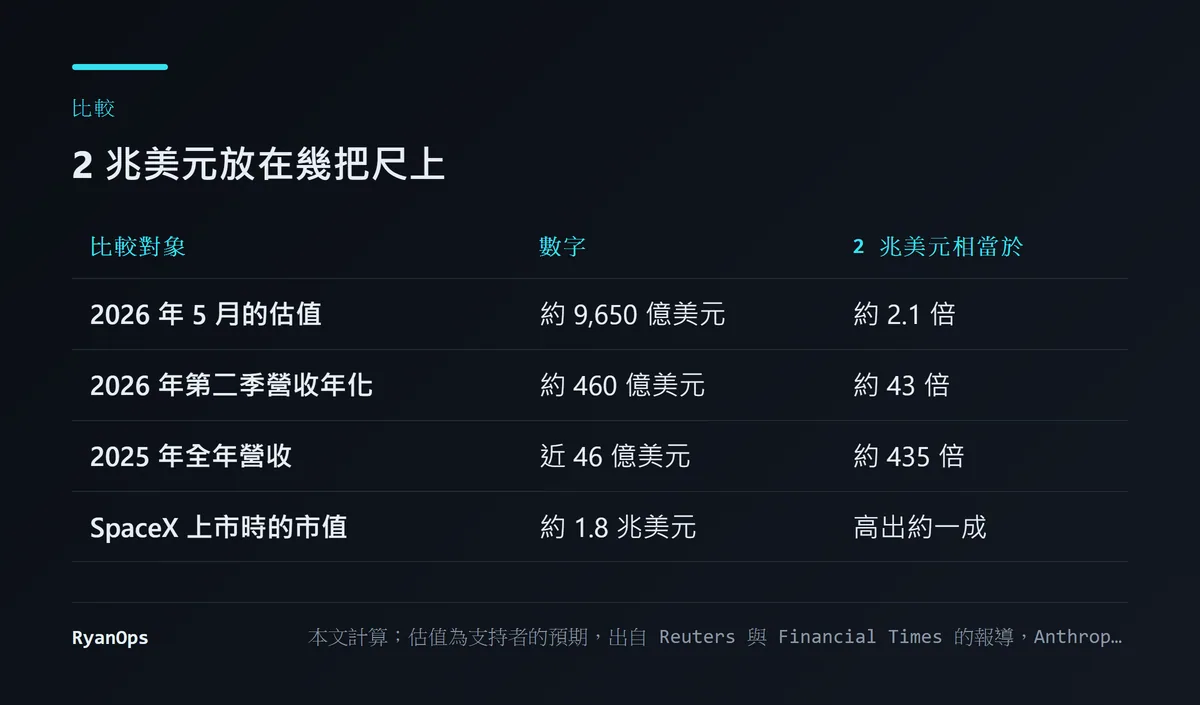 圖 4:同一個估值的四種量法(本文計算,原始數字出自 Reuters 與 Financial Times 的報導)
2 兆美元以上是「支持者的預期」,出自 Reuters 和 Financial Times 的報導。Anthropic 拒絕評論,發行價格和股數都還沒定。這個數字是 5 月那一輪約 9,650 億美元估值的兩倍多。
用第二季的營收年化來算,2 兆美元大約是營收的 43 倍。如果成真,它會超過 SpaceX 上市時約 1.8 兆美元的市值,成為史上最大的 IPO。investingLive 提到 SpaceX 的股價當時在 147 美元左右,發行價是 135 美元。
43 倍營收對一家單季營收就超過前一年全年兩倍的公司不算離譜,前提是那個成長速度能維持。這也是為什麼上面那兩條風險要一起看:成長靠的是沒有長約的大客戶,成本卻已經鎖定十年。
同一時間 OpenAI 的上市時程往後延了,本站有一篇OpenAI 九月 IPO 沒來的整理可以對照。
什麼時候上市?
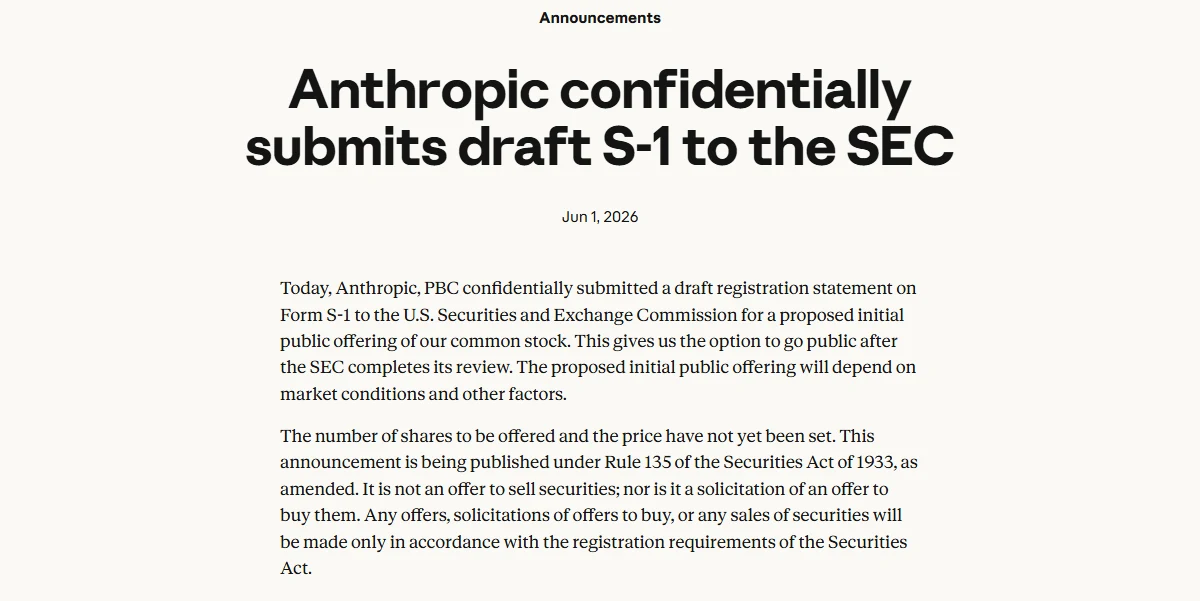 圖 5:Anthropic 自己的公告,這是目前唯一的官方文件(來源:Anthropic)
Anthropic 自己公開說過的只有這一則。6 月 1 日,公司宣布已經向美國證管會秘密遞交 S-1 註冊聲明的草稿,這讓它在證管會審閱完成後有上市的選項;是否進行取決於市場狀況和其他因素;要發行的股數和價格都還沒有決定。
除此之外的一切,包括上面所有的財務數字,都來自媒體看到的草稿。
時程方面,Reuters 報導上市很可能在 11 月美國期中選舉之後。依規定,秘密遞交的草稿必須在向投資人路演之前至少 15 天公開。到我重寫這篇的 10 月 13 日,我沒有查到 S-1 已經公開的消息。那份公開版出現的時候,才是這些數字第一次可以被任何人查證。舊版寫了承銷商的名單,我這次沒有查到出處,拿掉。
我的判斷,以及什麼會讓我改變看法
我認為這份草稿透露的最重要資訊是成本結構,那句存續風險的警語排在後面。一家公司對六個供應商負有十年、5,180 億美元、八成不可取消的義務,同時四分之一的營收來自兩個沒有長約的客戶。它的營收確實在以驚人的速度成長,2026 年第二季一季就超過 2025 年全年的兩倍;可是這個結構對成長放緩幾乎沒有容錯空間。
我對舊版的修正是:不要被 420 億嚇到,也不要被它帶偏。那個數字有八成是估值上漲造成的帳面費用。真正該看的是 80.6 億的營業虧損會不會在 2026 年轉正,以及「調整後營業利益」到底調整了什麼。
什麼會讓我改變看法?公開版 S-1 出來之後,如果調整後獲利排除的主要是股權報酬這類非現金項目,而且營業現金流也接近轉正,我會認為這家公司撐得起那些承諾。如果兩大客戶的身分揭露後是 Amazon、Google 這類同時是投資人和對手的公司,客戶集中的風險要再往上調一級。如果算力承諾裡不可取消的比例在公開版裡明顯下降,或是多了可以轉售容量的條款,那個不對稱就沒有我現在想的那麼嚴重。
如果你打算在它上市時買,等公開版 S-1。現在所有的數字都是記者看過草稿後的轉述,連我這篇也是轉述的轉述。
這次改寫更正了什麼
- 340 億的差額有解釋。 舊版說報導沒有說明營業虧損與淨虧損之間的差距。Reuters 的報導有寫:那是與可轉換成股份的融資工具估值有關的非現金會計費用。
- 標題的重點改了。 舊版標題把 420 億淨虧和存續風險並列。這次改成帳面費用的比例與不可取消的承諾,這兩件事對公司的實際風險更具體。
- 算力承諾的性質。 舊版寫成「規劃投入」。後續報導顯示那是十年的義務,約八成不可取消,並有 Broadcom 與 xAI 兩筆的細節。
- 現金的時間點。 舊版寫「手上現金約 202.8 億」。報導的數字是 2025 年 12 月底的現金與短期投資約 200 億。
- 拿掉查不到的數字。 2026 年第一季營收 47.3 億美元,以及承銷商名單。
- 新增內容。 風險因子約占 261 頁中的 80 頁、未揭露安全研究支出、三大雲端業者同時是投資人、客戶、供應商與對手的描述、估值的四種量法,以及 Anthropic 6 月 1 日的官方公告。


