OpenAI 說好的九月 IPO 沒來:每賺 1 美元賠 1.22 美元之後
八月時多家報導說 OpenAI 目標九月掛牌。九月過了,沒有招股書。把負 122% 的季報、外流的審計年報跟 OpenAI 自己的公告排在一起,看這件事是怎麼從九月變成 2027 年的。
八月這篇的第一段寫:OpenAI 在 5 月 22 日祕密遞交上市申請,目標九月掛牌,估值上看 1 兆美元。
九月已經過完了。OpenAI 沒有掛牌,連公開版的招股書都沒有出現。
所以這次改寫有兩件事要做。第一,把當時那個「每賺 1 美元賠 1.22 美元」的數字重新看一遍,因為後來外流的審計財報給了更完整的圖。第二,交代九月為什麼沒有發生。
先講結論:1.22 這個數字是真的有人報導,但它是調整過的口徑,真實的營業虧損比例更高。至於九月掛牌,OpenAI 自己從來沒有承諾過。
負 122% 是哪裡來的?
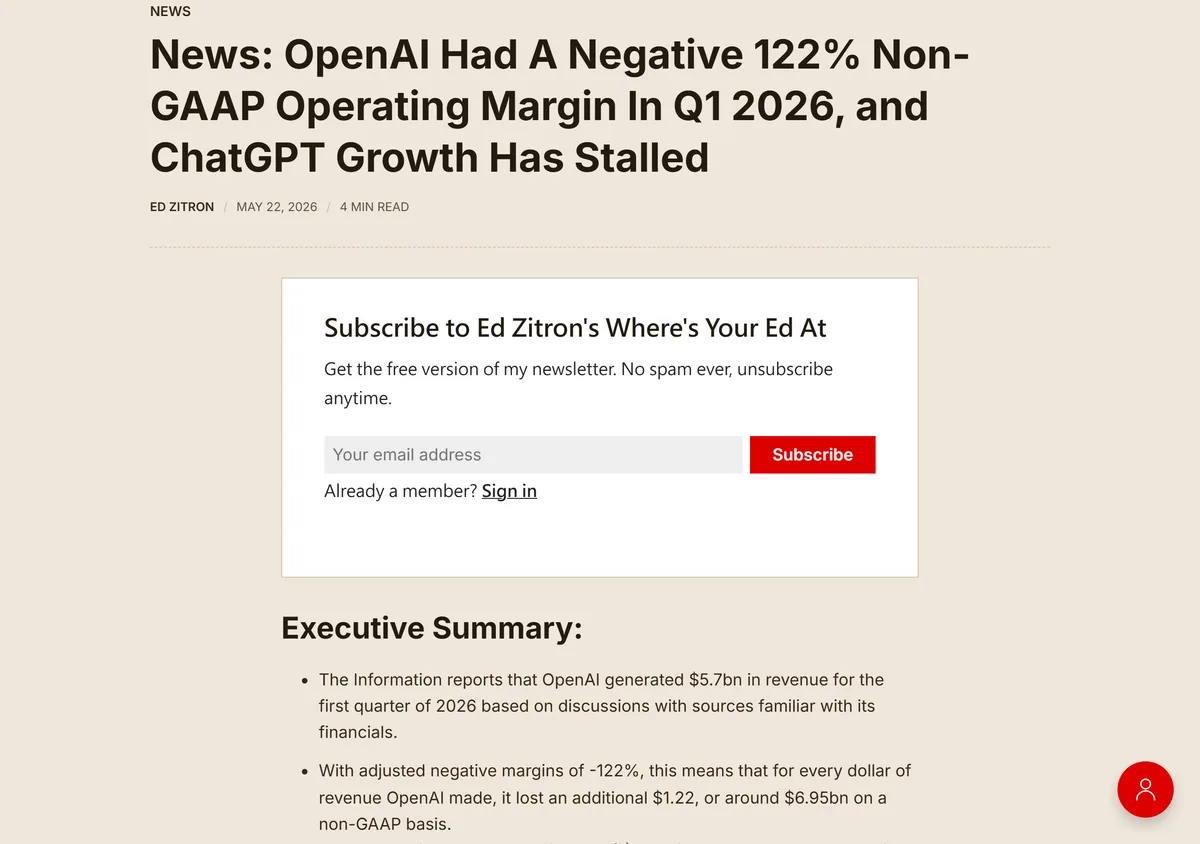 圖:Ed Zitron 的文章開頭,2026-05-22(來源:wheresyoured.at)
這篇文章的來源是科技評論者 Ed Zitron 在 5 月 22 日發的一則短評。數字本身出自 The Information 的報導,依據是「熟悉其財務狀況的人士」。
重點有三個。
- 2026 年第一季營收 57 億美元。
- 調整後的營業利益率是負 122%。
- Zitron 自己算了一下:57 億乘以 1.22,等於大約 69.5 億美元的虧損。
請注意第三點。69.5 億美元不是報導出來的數字,是推算。八月那篇把它寫成「整季虧損金額達到 69.5 億美元」,講得太肯定了。
還有口徑的問題。這個負 122% 是非 GAAP 的調整後數字。Zitron 在文中指出,調整後的數字排除了一些大項目,他舉的例子是股票薪酬。訓練模型的成本算不算在內,報導沒有說清楚。
也就是說,1.22 是一個下限。照正式會計準則算,數字只會更難看。
審計過的數字長什麼樣?
三個多星期之後,比較完整的答案出現了。
6 月 16 日前後,OpenAI 經審計的 2025 年財報外流。依 Techstrong.ai 的整理,文件是 Zitron 取得的,Financial Times 做了查核。
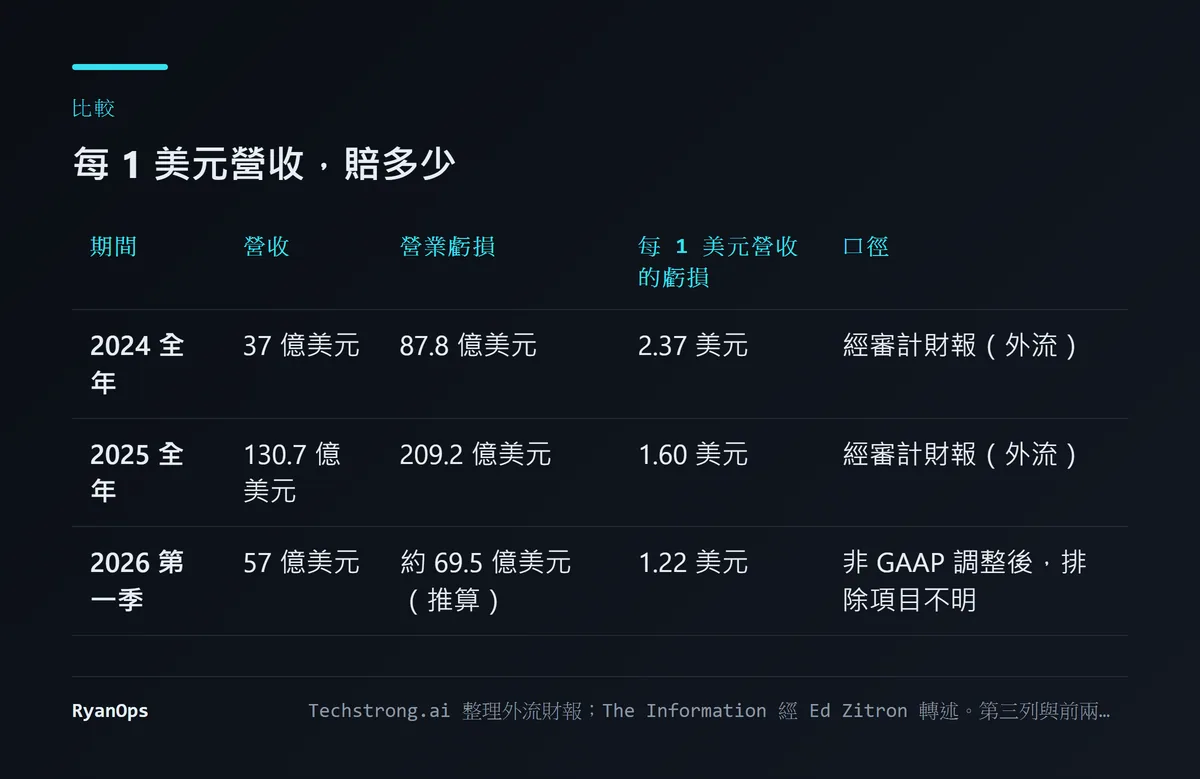 圖:OpenAI 三個期間每 1 美元營收的營業虧損(本文整理,依 Techstrong.ai 對外流財報的整理與 The Information 的報導;第三列口徑不同)
2025 年全年,營收 130.7 億美元,比前一年的 37 億美元多了 253%。營業虧損 209.2 億美元,前一年是 87.8 億美元。
換成同一把尺:2024 年每賺 1 美元賠 2.37 美元,2025 年賠 1.60 美元。
這張表最容易被誤讀的地方是第三列。2.37、1.60、1.22 排在一起,看起來像一條穩定改善的線。但前兩個是審計過的營業虧損,第三個是排除了不明項目的調整後數字。它們不能直接連成一條線。
我能確定的只有前兩個數字之間的變化:虧損佔營收的比例確實在下降,但虧損的絕對金額從 88 億變成 209 億,多了一倍以上。
淨損的數字更大,大約 390 億美元。這裡面有一筆很大的非現金會計費用,跟公司從非營利架構轉成營利架構有關,各家報導給的金額從 300 億到 416 億美元不等。這筆不是真的付出去的錢,所以我覺得看營業虧損比較有意義。
錢花到哪裡去了?
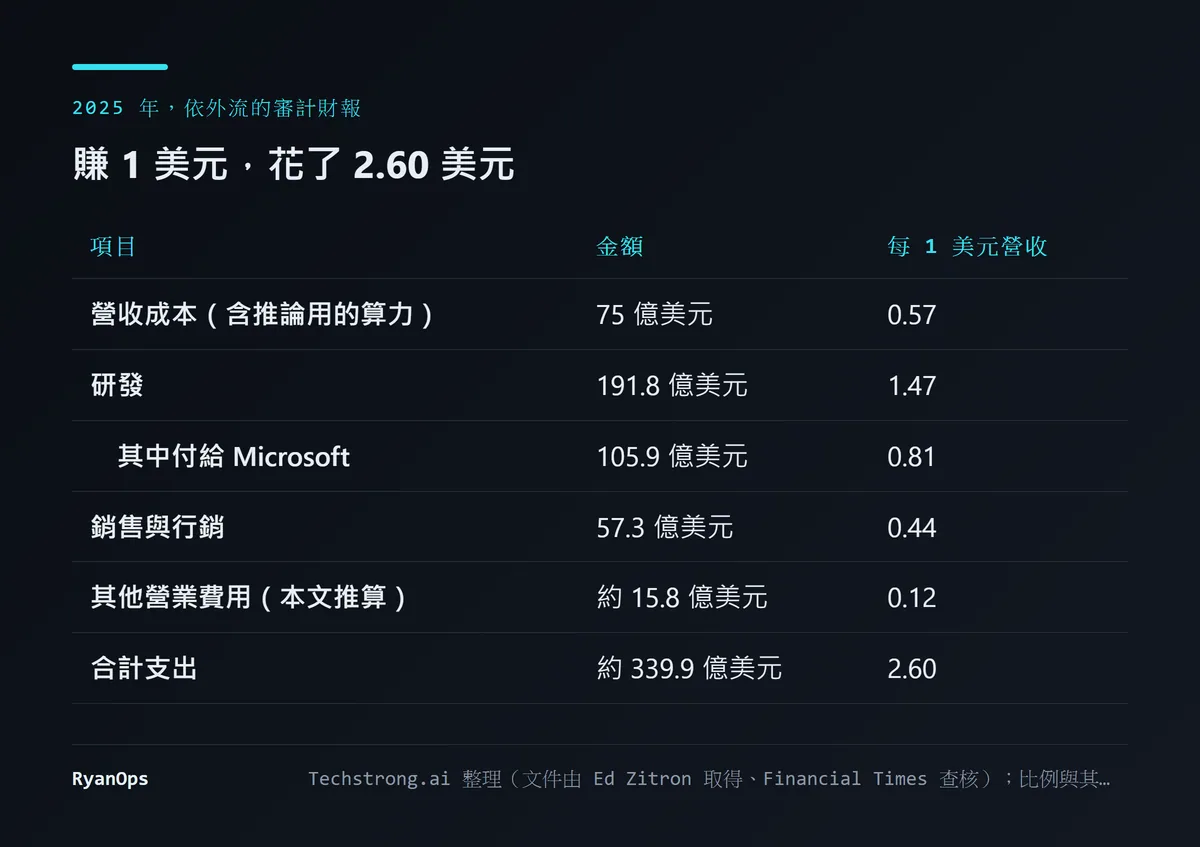 圖:OpenAI 2025 年每賺 1 美元的支出結構(本文計算,原始金額出自 Techstrong.ai 對外流審計財報的整理)
我把外流財報的幾個大項除以營收,得到這張表。
每賺 1 美元,OpenAI 花了 2.60 美元。
最大的一塊是研發,1.47 美元。光這一項就超過營收。其中 0.81 美元是付給 Microsoft 的,金額 105.9 億美元。報導沒有細分這筆錢的內容,但 OpenAI 的模型訓練主要跑在 Microsoft 的雲端上,這筆錢大部分應該是算力。
第二塊是營收成本,0.57 美元。這裡面包含使用者每次問問題時的推論運算。這表示光是提供服務這件事,毛利是正的:收 1 美元,服務成本 0.57 美元。
第三塊是銷售與行銷,0.44 美元,金額從前一年的 11.1 億美元跳到 57.3 億美元,是五倍。
把這三塊放在一起看,我的解讀是:OpenAI 賠錢的主因不在每一次回答都賠,而在它同時用超過營收的金額訓練下一代模型。這是一個可以選擇的支出。問題是,如果不花,下一代模型就會落後。
實際燒掉的現金比帳面虧損少。Techstrong.ai 引述知情人士的說法,扣掉非現金費用、股票薪酬跟 Microsoft 給的算力額度之後,2025 年實際流出的現金大約 80 億美元。2026 年第一季則是對著 57 億美元的營收,燒掉 37 億美元。
使用者還在成長嗎?
Zitron 文章的另一半在講這個。
他引的數字是:ChatGPT 的週活躍使用者在 2 月是 9.2 億,整個第一季的平均是 9.05 億。季平均比二月低,代表一月或三月的數字更低。OpenAI 原本預期 2025 年就能達到 10 億。
付費使用者方面,第一季末據報是 5,500 萬,2025 年底是 4,700 萬。Zitron 拿 5,500 萬除以 9.05 億,得到大約 6% 的付費比例。他自己也說這個比例可能高估,因為分母如果換成月活躍使用者會更大。
我要補兩個但書。
第一,「成長停滯」是 Zitron 的判讀,他對 OpenAI 的立場一向很批判。9.2 億跟 9.05 億是不同的統計口徑(單月對季平均),差 1.6%。我會說成長明顯放慢,但單憑這兩個數字說它掉頭向下,證據不夠。
第二,付費人數一季多了 800 萬,成長 17%。這個數字其實不差。Zitron 提到 OpenAI 推出了每月 5 到 8 美元、帶廣告的 Go 方案,可能拉高了付費比例。用量上限怎麼影響付費意願,我在 200 美元方案停售又回來那篇寫過另一個例子。
OpenAI 自己怎麼說上市這件事?
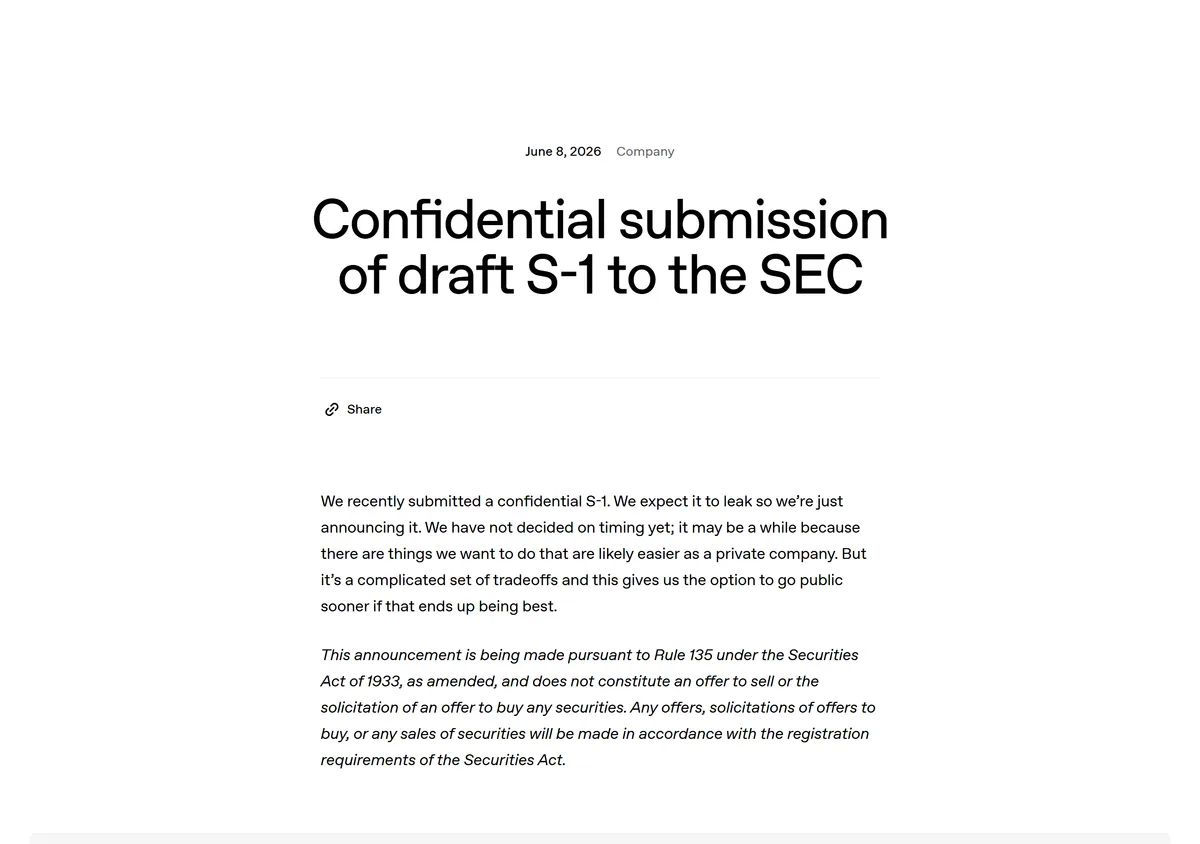 圖:OpenAI 關於祕密遞交 S-1 草稿的公告,2026-06-08(來源:openai.com,此圖取自 Wayback Machine 存檔)
這則公告只有兩段,我覺得是整件事裡最值得讀的原始文件。
第一段翻成中文是:我們最近遞交了一份祕密的 S-1。我們預期它會外流,所以乾脆宣布。我們還沒決定時程,可能要一陣子,因為有些我們想做的事,在未上市的狀態下大概比較容易做。但這是一組複雜的取捨,這麼做讓我們保有提早上市的選項,如果最後那樣比較好的話。
「我們預期它會外流,所以乾脆宣布」這句話,以一家要上市的公司來說相當直白。
對照八月那篇,有兩個地方要修正。
日期。 八月那篇寫 5 月 22 日遞件,還說多家媒體證實。Zitron 的原文寫的是:華爾街日報報導 OpenAI 計畫「最快」5 月 22 日遞件。OpenAI 自己的公告是 6 月 8 日,內文只說「最近」。實際遞件是哪一天,沒有公開的紀錄。
九月掛牌。 這是當時媒體依標準流程推算的時程,不是 OpenAI 的說法。OpenAI 的公告寫的是「還沒決定時程,可能要一陣子」。
祕密遞件本身是美國證管會的標準機制。公司可以先讓主管機關審文件,不必馬上公開。規則是公開版的註冊文件要在路演開始前至少 15 天出現。到現在為止,公開版還沒有出現。
九月為什麼變成 2027?
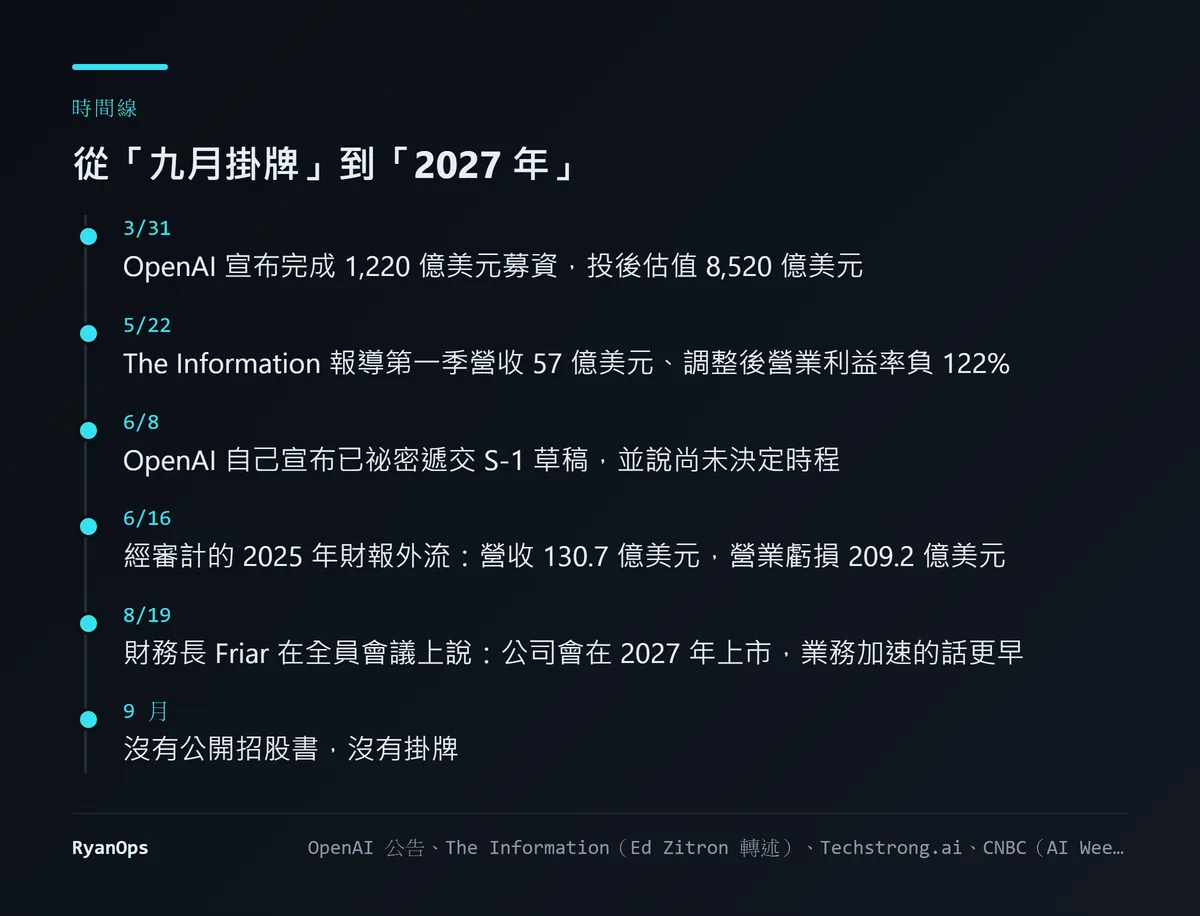 圖:OpenAI 上市時程的幾個節點(本文整理,依 OpenAI 公告、Ed Zitron、Techstrong.ai 與 AI Weekly 轉述的 CNBC 報導)
8 月 19 日,財務長 Sarah Friar 在全員會議上講了一個時間。依 CNBC 的報導(我讀的是 AI Weekly 的轉述),她說 OpenAI「會在 2027 年成為上市公司」,如果業務繼續加速,可能更早。
八月那篇是 8 月 13 日發的,六天後時程就變了。
為什麼延後,OpenAI 沒有公開解釋。AI Weekly 引述先前的報導說,內部對時程有不同意見:Friar 主張 2027 年、以大約 1 兆美元的估值上市,執行長 Sam Altman 則希望 2026 年。這個說法我沒有找到原始出處,請當成傳聞。
我自己的猜測是,六月外流的那份財報讓「九月掛牌」變得很難。公開招股書一旦出來,209 億美元的營業虧損就會變成每一場路演的第一個問題。但這純粹是我的推論。
錢的壓力倒不急。3 月 31 日 OpenAI 宣布完成 1,220 億美元的募資,投後估值 8,520 億美元。以 2026 年第一季一季燒掉 37 億美元現金的速度,這筆錢也夠用好幾年。
所以 Zitron 當時的推論,也就是 OpenAI 急著上市是因為私募市場的錢被它掏空了,目前看起來不成立。至少公司自己表現得並不急。
Microsoft 手上那一塊
八月那篇寫 Microsoft 以完全稀釋基礎持股 26.79%,依據是「多家媒體對 S-1 的報導」。S-1 沒有公開過,這個精確到小數點的數字我現在找不到出處。
查得到的說法是:2025 年 10 月 28 日 OpenAI 完成重組時,持股結構大約是 OpenAI 基金會 26%、Microsoft 27%、員工與其他投資人 47%。這是當時的快照,之後又有新的募資,比例應該已經被稀釋。
以 8,520 億美元的估值跟 27% 粗算,大約是 2,300 億美元。這個數字只能當量級參考。
我怎麼看?
我認為「每賺 1 美元賠 1.22 美元」這個標題,方向對,精確度錯。
方向對的部分:OpenAI 確實在以超過營收的金額虧損,而且虧損的絕對值還在擴大。
精確度錯的部分:1.22 是調整後的季度數字。用審計過的年度數字算,2025 年是 1.60。而且賠的錢大部分花在訓練,不是花在服務現有的使用者。這兩種賠法的意義很不一樣。
Anthropic 的招股書九月底外流,我寫過那一篇。兩家公司的處境很像:營收成長極快,虧損更大,而且都把上市當成融資手段。差別是 Anthropic 的文件已經流出來了,OpenAI 的還沒有。
什麼會讓我改變看法?公開版的 S-1。到時候會有照 GAAP 編的季度數字,可以直接看研發支出佔營收的比例有沒有降下來。如果 2026 年那個比例從 1.47 掉到 1 以下,那「靠成長把虧損稀釋掉」的故事就有數字支持了。在那之前,我會把所有「OpenAI 何時獲利」的說法都當成預測。OpenAI 自己講的目標是 2030 年。
對你來說,下次看到「某公司每賺 1 元賠 X 元」,值得多問一句:這是哪一種口徑,以及賠掉的錢是花在現在的客戶身上,還是花在還沒做出來的產品上。
這次改寫更正了什麼
- 原文說 OpenAI 在 5 月 22 日遞件、多家媒體同時證實。來源文章寫的是華爾街日報報導「最快」當天遞件;OpenAI 在 6 月 8 日自行宣布已遞交,沒有說明確切日期。
- 原文說目標九月掛牌、估值上看 1 兆美元,並列出承銷商。這些都不是 OpenAI 公布的資訊,九月也沒有掛牌。財務長在 8 月 19 日對員工說的時程是 2027 年。承銷商名單我這次沒有找到可靠出處,已刪除。
- 原文把 69.5 億美元寫成整季虧損金額。那是 Zitron 用營收乘以 1.22 推算的非 GAAP 數字,這次說明清楚,並補上審計財報的全年數字。
- 原文寫 OpenAI 的 10 億週活躍目標「最終沒有達標」。來源只說原本預期 2025 年達到,這次照原意寫。
- 原文的 Microsoft 持股 26.79% 找不到出處,改用查得到的「約 27%」,並註明是 2025 年 10 月的快照。
- 原文有一段提到 SpaceX 同時挑戰兆美元估值,這次沒有重新查證,已刪除。


