SpaceX 買下 Cursor 兩週後,OpenAI 宣布 11 月 12 日斷供
SpaceX 以 600 億美元全股票收購 AI 程式編輯器 Cursor,8 月 14 日完成。兩週後 OpenAI 宣布終止合作。把交易條件、估值倍數跟 Cursor 之後還能用哪些模型一次整理。
8 月 14 日,SpaceX 完成對 Cursor 的收購。全股票交易,作價 600 億美元。
八月那篇我寫的重點是交易金額、股價反應跟馬斯克為什麼要買。結尾說「用錢換時間正在成為主流打法」。
那篇發出去 12 天後,事情有了後續。8 月 29 日,OpenAI 宣布終止跟 Cursor 的合作,提議 11 月 12 日之後不再直接供應模型。理由寫得很直白:它不信任新東家。
這件事改變了這筆收購的意義。Cursor 原本的賣點是中立,哪一家的模型好就讓你用哪一家。被其中一家買下之後,這個位置還守不守得住,是這次改寫想回答的問題。
交易的內容是什麼?
 圖:Cursor 宣布併入 SpaceX 的公告,2026-08-14(來源:cursor.com)
Cursor 自己的公告很短,閱讀時間標示一分鐘。
重點只有幾句。Cursor 已正式被 SpaceX 收購。它會取得「全世界最大的 GPU 機群」,目標是做出更強、跑起來也更便宜的模型。前兩天發布的 Grok 4.6,是合併之後能做出什麼的預告。
公告沒有講的事情比較多。價格會不會變,沒有寫。資料跟隱私有什麼承諾,沒有寫。品牌會不會留著,沒有寫。第三方的模型還會不會繼續提供,也沒有寫。
交易的數字來自 SpaceX 向美國證管會提交的 8-K 文件。依維基百科與 Investing.com 的整理:
- 買的是 Cursor 的母公司 Anysphere。
- Anysphere 的普通股跟特別股,換成 389,289,254 股 SpaceX 的 A 類普通股。
- 這個股數對應 600 億美元,計算基礎是交割前七個交易日的成交量加權平均價。
- 已經歸屬的限制型股票換成 SpaceX 股票;還沒歸屬的限制型股票跟選擇權由 SpaceX 承接,換成 SpaceX 的股權獎勵。連這些算進去,Investing.com 寫的總發行量大約是 3.91 億股。
- Cursor 成為 SpaceX 的全資子公司,併入 SpaceXAI 團隊。
我算了一下:600 億除以 389,289,254 股,每股大約 154 美元。交割當天 SpaceX 的股價是 143.45 美元。用當天的價格算,Cursor 的股東拿到的股票值大約 558 億美元。
這是全股票交易的特性。賣方拿到的不是 600 億美元,是 3.89 億股 SpaceX。這些股票之後值多少,看 SpaceX 的股價。SpaceX 六月才上市,股價波動很大,我在 NVIDIA 持股那篇整理過它從 225 美元跌到 104 美元的過程。
這筆交易是怎麼談成的?
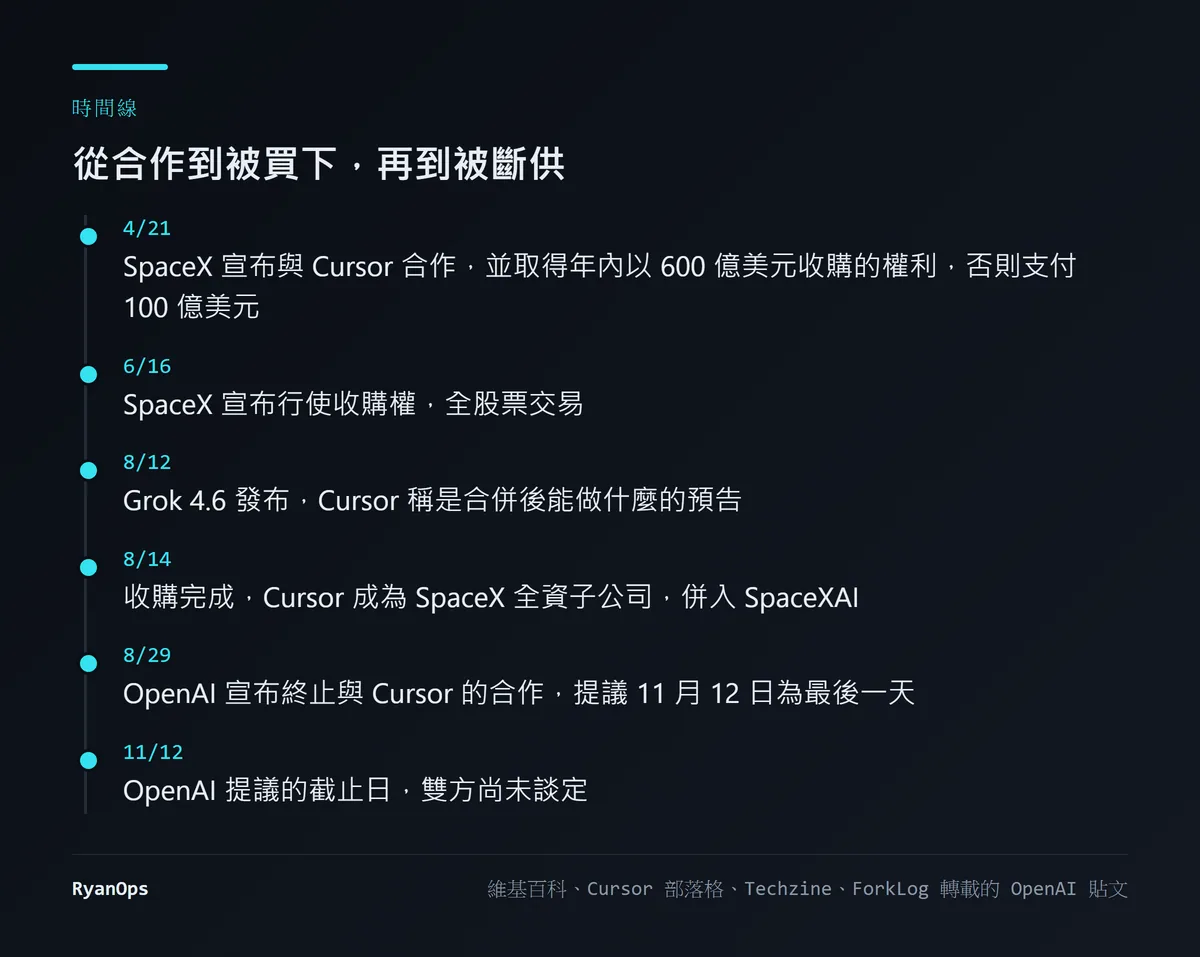 圖:SpaceX 收購 Cursor 的時間線(本文整理,依維基百科、Cursor 部落格、Techzine 與 ForkLog)
八月那篇寫「從 6 月簽約到 8 月完成只花了兩個月」。實際的起點更早,而且結構比較特別。
4 月 21 日,SpaceX 宣布跟 Cursor 合作訓練模型。同時公布了一個選擇權:SpaceX 可以在今年稍晚用 600 億美元買下 Cursor。如果不買,就為「我們的合作」付 100 億美元。
也就是說,Cursor 在四月就確定至少拿到 100 億美元,而且價格已經鎖在 600 億。
6 月 16 日,SpaceX 宣布行使收購權。四天之前,SpaceX 剛掛牌上市。順序很清楚:先上市,再用上市公司的股票買。
8 月 14 日,交易完成。
所以這是一筆從四月就定好價格的交易。六月到八月只是走完程序。價格在四月鎖定這件事,等一下算倍數的時候會用到。
600 億美元算貴嗎?
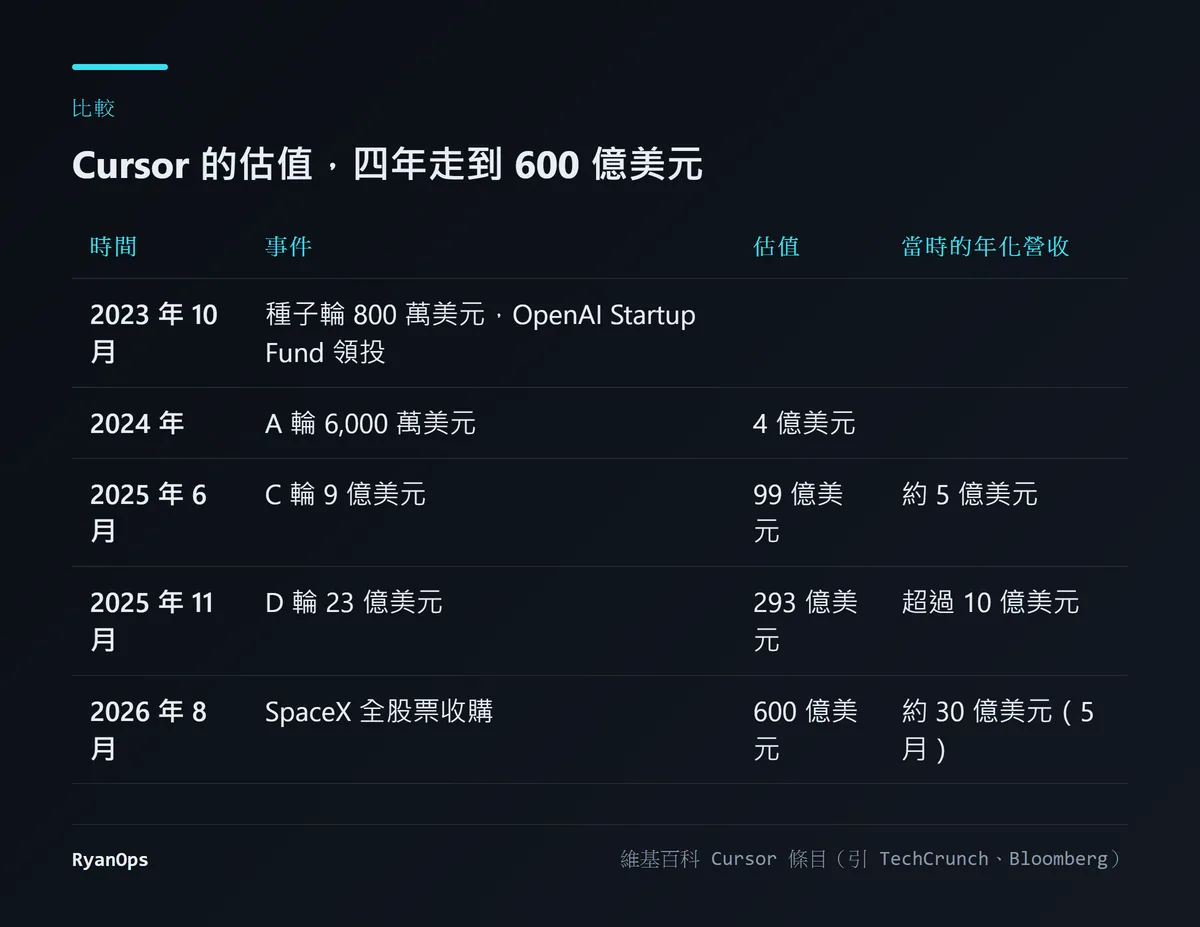 圖:Cursor 的估值與營收(本文整理,依維基百科 Cursor 條目引用的 TechCrunch 與 Bloomberg 報導)
Cursor 是四個 MIT 學生在 2022 年成立的公司。2023 年 10 月的種子輪只有 800 萬美元,領投的是 OpenAI Startup Fund。這個細節後面會變得很諷刺。
之後的成長速度是這樣:
- 2025 年 1 月,年化營收過 1 億美元。
- 2025 年 6 月,過 5 億。同月 C 輪估值 99 億美元。
- 2025 年 11 月,過 10 億。D 輪估值 293 億美元。
- 2026 年 5 月,Bloomberg 報導大約 30 億美元。
拿 600 億除以 30 億,是 20 倍。
我在 Lovable 那篇算過同樣的倍數,是 27 倍。去年 11 月 Cursor 自己的 D 輪是 293 億對 10 億,29 倍。
所以以營收倍數來說,600 億不算貴,甚至比 Cursor 上一輪便宜。原因是價格在四月就鎖住了,而 Cursor 的營收在那之後繼續漲。維基百科提到,2026 年初 Cursor 本來在談一輪 500 到 600 億美元估值的募資。SpaceX 開的價,大致就是它在私募市場本來能拿到的價。
媒體說這是「史上最大的新創收購案」。Investing.com 的原話是「被廣泛認為」,沒有說跟哪一筆比。我沒有去查證這個排名。
市場的反應不大。消息公布後 SpaceX 股價漲 1.5%。Morgan Stanley 維持 300 美元的目標價,並估計這筆收購到 2027 年可以替 SpaceX 帶來最多 130 億美元的營收。這是一家投行的預測。
OpenAI 為什麼要退出?
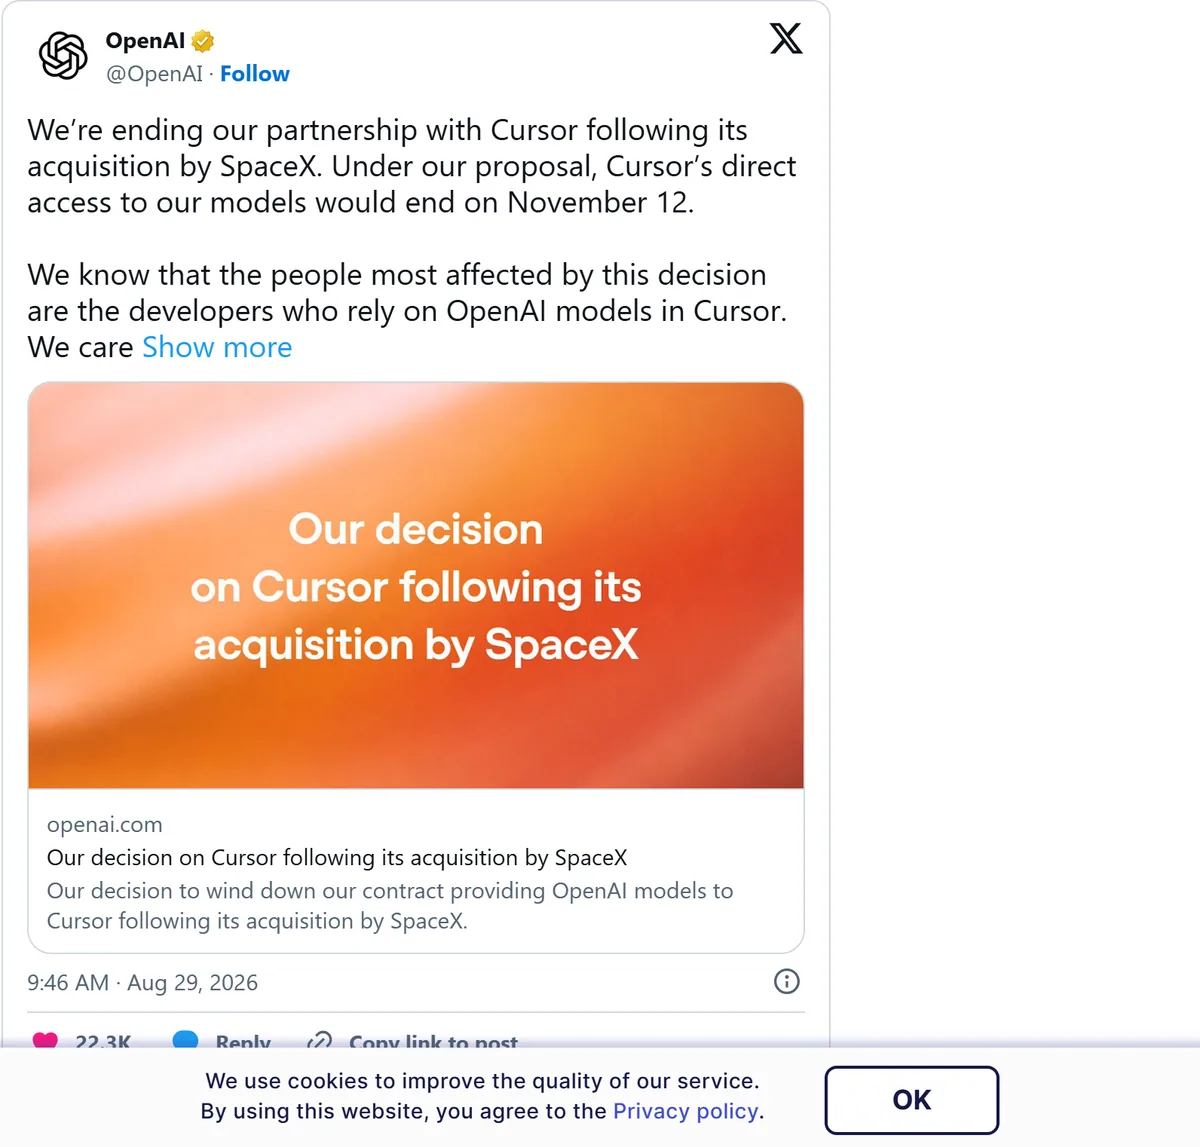 圖:OpenAI 宣布終止與 Cursor 合作的貼文,2026-08-29(來源:forklog.com 嵌入的 OpenAI 貼文)
貼文的頭兩句是:「在 Cursor 被 SpaceX 收購之後,我們將終止跟它的合作。依我們的提議,Cursor 對我們模型的直接存取會在 11 月 12 日結束。」
依 ForkLog 的整理,OpenAI 給的理由有三層。
合約允許。 合約裡有控制權變更的條款,東家換人之後有一段可以終止的期間。OpenAI 說它選了允許範圍內最晚的日期,讓使用者有時間轉換。
不信任新東家。 OpenAI 擔心 SpaceX 不會遵守模型的授權條件。它舉了兩件事:2022 年 10 月 X 被收購之後,那家公司沒有履行合約義務;以及馬斯克 2026 年在宣誓作證時承認,xAI 偏離過使用條款。
之後的模型不給。 OpenAI 說即將推出的 Astra 會有更嚴格的授權合規管控,Cursor 不會拿到 OpenAI 之後的模型。
這段合作持續了將近四年。OpenAI 是 Cursor 種子輪的領投方。
這裡要補一個背景。OpenAI 跟馬斯克之間有多年的訴訟跟公開衝突,OpenAI 自己也有 Codex 這個直接競爭的產品。所以「不信任授權合規」是不是唯一的理由,我持保留。一家公司不想把最好的模型供應給競爭對手旗下的產品,這個動機不需要任何合約糾紛也成立。
Cursor 這邊,執行長 Michael Truell 的說法是 OpenAI 的模型大約佔平台流量的 5%,雙方還在談。11 月 12 日是 OpenAI 的提議,還沒有談定。
之後 Cursor 裡還有哪些模型?
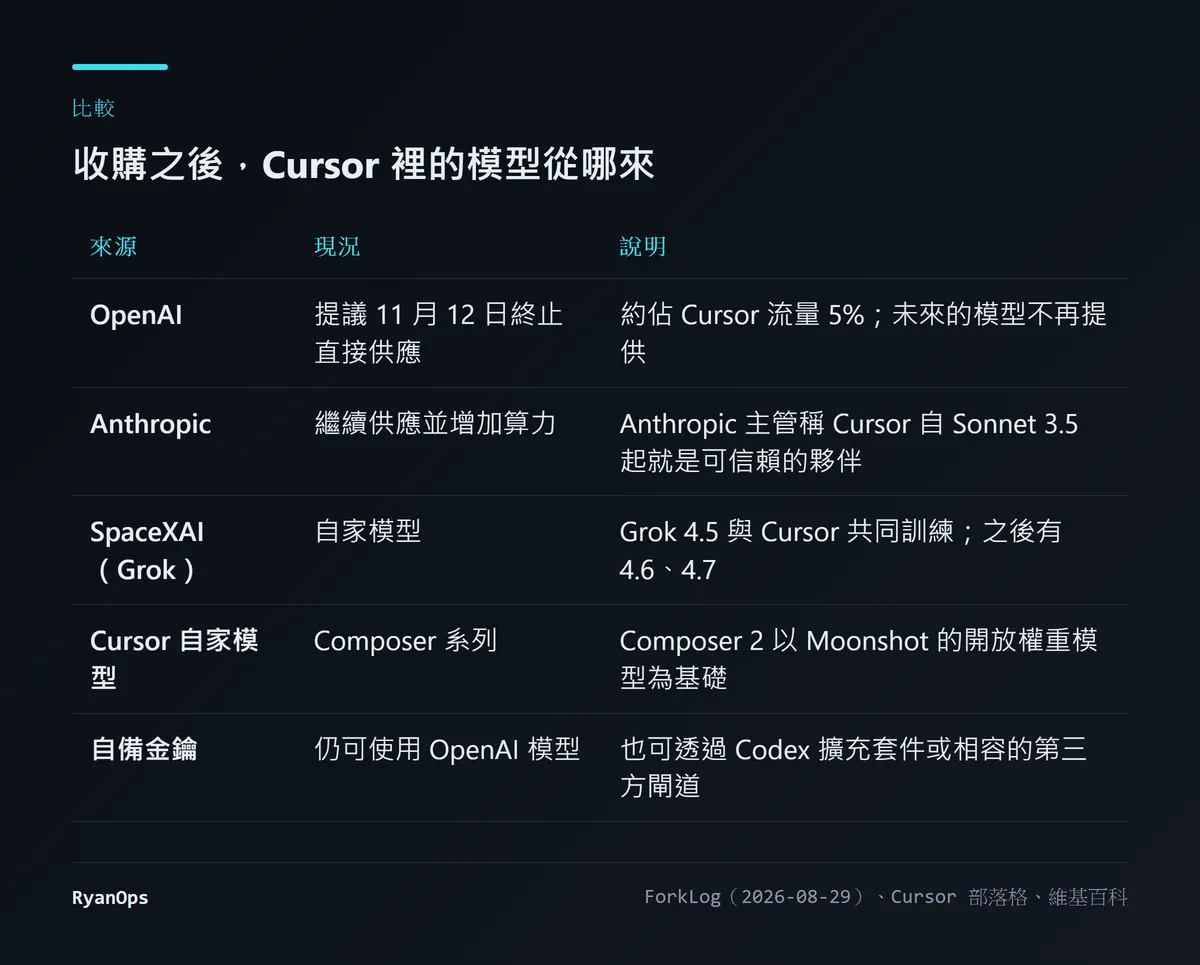 圖:Cursor 的模型來源現況(本文整理,依 ForkLog 2026-08-29 的報導、Cursor 部落格與維基百科)
5% 這個數字如果是真的,OpenAI 退出對多數使用者影響不大。真正重要的是另一家。
Anthropic 的運算基礎設施主管 Tom Brown 在同一天發文表態:「從 Sonnet 3.5 開始,Cursor 就是 Anthropic 信任的夥伴。」他說 Anthropic 會繼續在 Cursor 裡支援 Claude,而且會增加分配給它的算力。
兩家的反應完全相反。OpenAI 退出,Anthropic 加碼。
我的解讀是位置不同。OpenAI 自己有 Codex,Cursor 是對手。Anthropic 也有 Claude Code,但 Claude 在 Cursor 裡的用量很大,那是實打實的營收。OpenAI 走了,那 5% 的流量有一部分會流到 Claude。
對你來說,實際的狀況是這樣:
- 在 11 月 12 日之前,OpenAI 的模型照常可用,除非 Cursor 自己先關掉。
- 之後如果你還是想在 Cursor 裡用 OpenAI 的模型,可以填自己的 API 金鑰,或者用 Codex 的擴充套件,或者透過相容的第三方閘道。
- Claude 照舊。
- Grok 會越來越多。ForkLog 提到,七月的 Grok 4.5 是跟 Cursor 一起訓練的。之後是 8 月 12 日的 4.6,9 月 21 日的 4.7。Cursor 的部落格現在直接轉貼 Grok 的發布公告。
Techzine 引了 Cursor 自己的評測:Grok 4.6 在 CursorBench v3.2 上,High 設定拿到 69.9%,Extra High 是 70.8%。這是 Cursor 自己出的考卷,考的是自己東家的模型,參考價值有限。
中立還守得住嗎?
八月那篇寫「市場普遍預期 Cursor 這個品牌最終會被整併進 Grok 系列」。這句話的出處是 Investing.com 文章自己的推測,不是任何一方的聲明。到目前為止 Cursor 的品牌還在,產品照常更新。九月還推了專案功能跟自架機器跑雲端代理的功能。
但有幾個跡象值得你注意。
Cursor 網站的頁尾現在多了兩個連結:「SpaceXAI 訂閱條款」跟「Grok Bot 條款」。版權人還是 Anysphere。
Cursor 八月初有一篇文章,講它的 Router 怎麼替每個任務選模型。當選模型的那一方,同時也是其中一個模型的擁有者,這個選擇還算不算中立,是一個合理的問題。我沒有證據說 Router 偏袒 Grok。但利益衝突是結構性的,不需要有人故意做什麼。
Cursor 過去在模型來源的透明度上有過紀錄。維基百科記載,2026 年 3 月它推出 Composer 2 的時候,沒有說明底層是 Moonshot AI 的開放權重模型,是使用者自己發現的。共同創辦人後來承認這個疏漏是「一個失誤」。
我怎麼看?
我認為這筆收購對 Cursor 的使用者短期是好事,長期是一個要盯著看的風險。
短期的好處很實在。Cursor 最大的成本是算力,它現在背後有一家自己蓋資料中心的公司。公告說模型會更強、更便宜,這個承諾有硬體支撐。
長期的風險在於,Cursor 的價值有一大塊來自「不管哪家的模型最好,我這裡都有」。這個承諾現在靠的是其他模型廠商願意繼續供貨。OpenAI 已經退出。Anthropic 留著,但那是商業決定,哪天算盤變了也可以走。如果有一天 Cursor 裡最好用的選項只剩 Grok,它就從一個中立的工具變成某一家模型的前端。
什麼會讓我改變看法?兩個方向。如果 OpenAI 跟 Cursor 最後談成了某種延續的安排,那代表模型廠商還是離不開這個通路,中立守得住。反過來,如果 Anthropic 也開始限縮供應,或者 Cursor 的預設模型悄悄都變成 Grok,那就是另一個故事。
如果你或你的團隊重度依賴 Cursor,我的建議是:
- 記下你們實際在用哪些模型。 如果主要是 Claude 或 Grok,11 月 12 日對你沒有影響。如果有流程依賴 OpenAI 的模型,現在就去測替代方案。
- 重要的設定不要綁死在一個編輯器上。 提示詞、規則檔、代理的工作流程,盡量用可以搬走的格式存。程式代理這類工具這一年換東家、換模型、換價格的速度很快。
- 留意條款的更新。 公告沒有提資料跟隱私,頁尾卻多了新的條款連結。有空讀一下。
這次改寫更正了什麼
- 原文沒有提到 4 月 21 日的合作與收購選擇權,把交易寫成 6 月簽約、兩個月完成。這次補上完整的時間線。
- 原文寫 Cursor 併入 SpaceXAI「而不是繼續以獨立品牌營運」。實際上 Cursor 成為全資子公司,品牌與產品目前仍在。品牌會被 Grok 取代是來源文章的推測。
- 原文把「2027 年營收 130 億美元」寫成市場預估。那是 Morgan Stanley 一家的預測。
- 原文寫整合後可使用超級電腦 Colossus。Cursor 自己的公告寫的是「全世界最大的 GPU 機群」,沒有提這個名稱,這次照公告寫。
- 原文完成於 OpenAI 宣布終止合作之前。這次補上 8 月 29 日之後的發展,以及 Anthropic 的表態。
- 原文結尾提到 Google 以「半價策略」推出 Gemini 3.7 Flash。那是限時優惠而非降價,這個類比已刪除。


