Stripe 買下 OpenRouter:價格沒公布,媒體報了四個數字
Stripe 在 8 月 19 日宣布收購 AI 模型閘道 OpenRouter,金額沒有公布,媒體報的從 70 億到 100 億美元都有。整理兩份官方公告、OpenRouter 怎麼賺錢,以及它承諾的中立。
八月那篇的標題是「Stripe 砸 70 億美元收購 OpenRouter」,第一句寫「Stripe 確認了一筆震撼 AI 圈的收購案」。
寫那篇的時候是 8 月 17 日。當時 Stripe 沒有確認任何事。它的發言人對 Bloomberg 說的是「不評論謠言或猜測」。70 億美元是 Bloomberg 引述知情人士的說法,報導裡還特別寫了最終價格可能變動。
兩天後的 8 月 19 日,兩家公司才正式宣布。公告裡沒有金額。
所以這次改寫先把順序跟出處理清楚,然後回答三個當時沒講的問題:OpenRouter 到底怎麼賺錢、Stripe 買它要做什麼,以及它說自己會保持中立,這個承諾值多少。
官方到底宣布了什麼?
 圖:Stripe 宣布同意收購 OpenRouter 的新聞稿,2026-08-19(來源:stripe.com)
Stripe 新聞稿的標題是:Stripe 同意收購 OpenRouter,協助企業最佳化 token 的路由與使用。
內文的邏輯是這樣。Stripe 本來就在幫企業把營收最大化,做法是在付款方式、授權成功率、詐欺這些變數之間做最佳化。從去年開始,它也在幫企業降低 token 成本,推出了 Token Billing 這個產品。但 token 的最佳化不只是成本問題。哪個任務該用哪個模型、要多快、多少錢,變數太多,模型又不斷推出新的、不斷改價。OpenRouter 做的就是替每個請求判斷該送去哪裡。
新聞稿點名了三家已經在用 OpenRouter 的客戶:NVIDIA、Zoom、Lovable。
執行長 Patrick Collison 的說法是,token 是用 AI 做產品的公司的核心貨幣,Stripe 會跟 OpenRouter 一起,透過聰明地路由請求跟有效率地花 token,幫企業把獲利最大化。
新聞稿沒有寫金額,也沒有寫交割時程。OpenRouter 自己的公告補了一句:交易要滿足慣常的交割條件,預計「未來幾週內」完成。到我寫這篇的時候,我沒有查到完成交割的公告。
價格是多少?
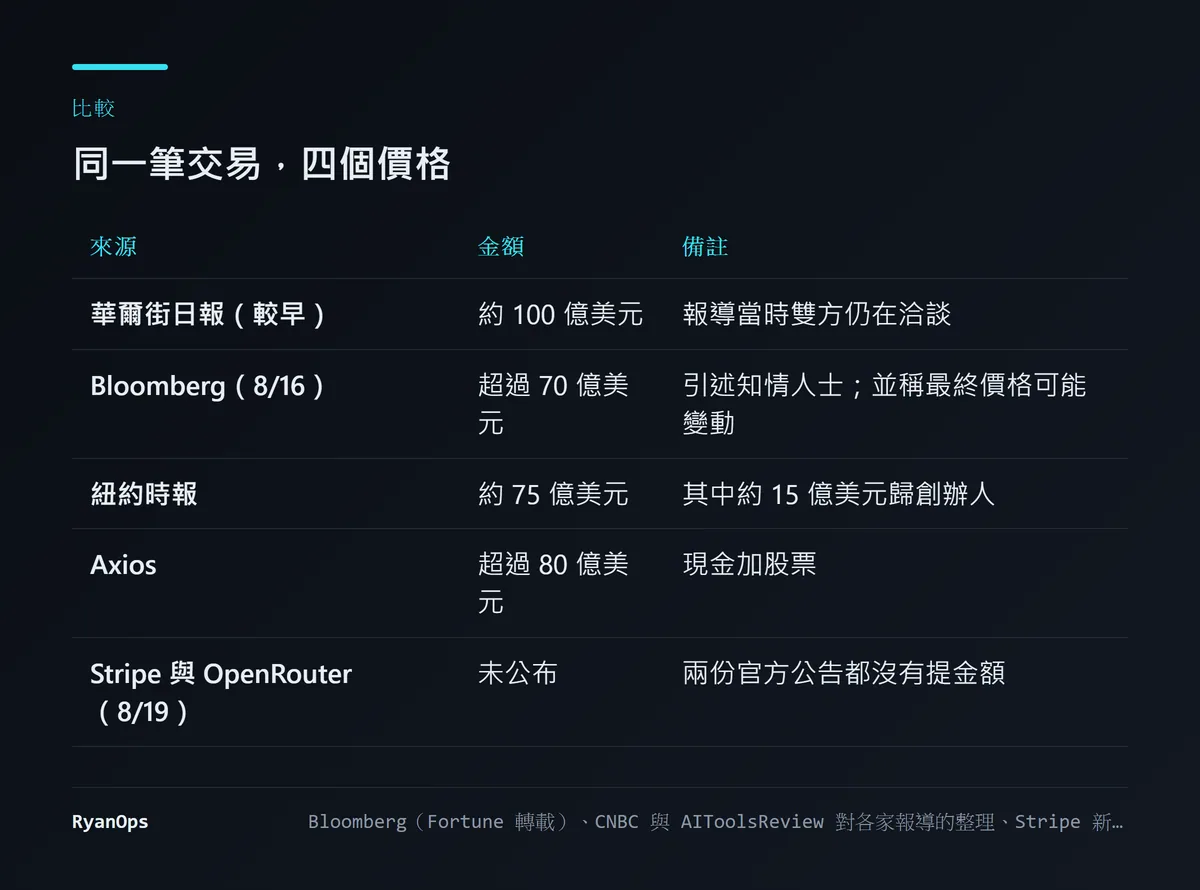 圖:各家媒體報導的收購金額(本文整理,依 Bloomberg、CNBC 與 AIToolsReview 的整理及 Stripe 新聞稿)
沒有人知道確切的數字,除了當事人。
最早是華爾街日報報導雙方在談,金額大約 100 億美元。8 月 16 日 Bloomberg 報導已經談定,超過 70 億美元。之後紐約時報報了大約 75 億美元,並說其中大約 15 億美元歸創辦人。Axios 報的是現金加股票超過 80 億美元。
四個數字,最低跟最高差了 30 億美元。
八月那篇有一節叫「價格分歧:70 億還是 100 億」,有寫到這個落差,也寫了雙方不評論。但標題還是選了 70 億,內文第一句還是用了「確認」。這是標題比內文有把握的例子。
為什麼數字會差這麼多?我能想到的解釋有三個,都是推測。交易是現金加股票,Stripe 沒有上市,它的股票值多少本來就有不同算法。交易可能包含跟未來表現掛鉤的款項。還有就是 100 億是談判初期的數字,後來談下來了。
OpenRouter 是什麼?
 圖:OpenRouter 宣布加入 Stripe 的公告,2026-08-19(來源:openrouter.ai)
如果你沒用過,可以這樣理解:它是 AI 模型的總機。
你想用 GPT、Claude、Gemini、DeepSeek,正常的做法是去每一家註冊帳號、綁信用卡、拿金鑰、讀各自的文件。OpenRouter 讓你只註冊一次、拿一把金鑰、用同一種格式,就能呼叫 80 多家供應商的 400 多個模型。某一家掛了,它會自動換到下一家。
公告裡的數字:
- 每天處理超過 10 兆個 token。
- 超過 1,000 萬名開發者與公司在用。
- 成立以來,推論量每年至少成長 10 倍。
- 2023 年初成立,員工大約 90 人。
五月的時候 OpenRouter 講的是 800 萬名開發者,Bloomberg 引的是這個數字。三個月後公告寫的是 1,000 萬名「開發者與公司」。措辭多了「與公司」,所以這兩個數字不一定是同一個口徑。
執行長 Alex Atallah 是 NFT 交易平台 OpenSea 的共同創辦人。Bloomberg 寫,OpenSea 募過 4 億多美元,後來用量崩跌。他在 2022 年 7 月卸任,不到一年就開了 OpenRouter。
還有一個細節我覺得很有意思。依 Bloomberg 引紐約時報的報導,Atallah 今年稍早形容 OpenRouter 是「AI 版的 Stripe」。幾個月後,Stripe 把它買了。
它的身價漲了多少?
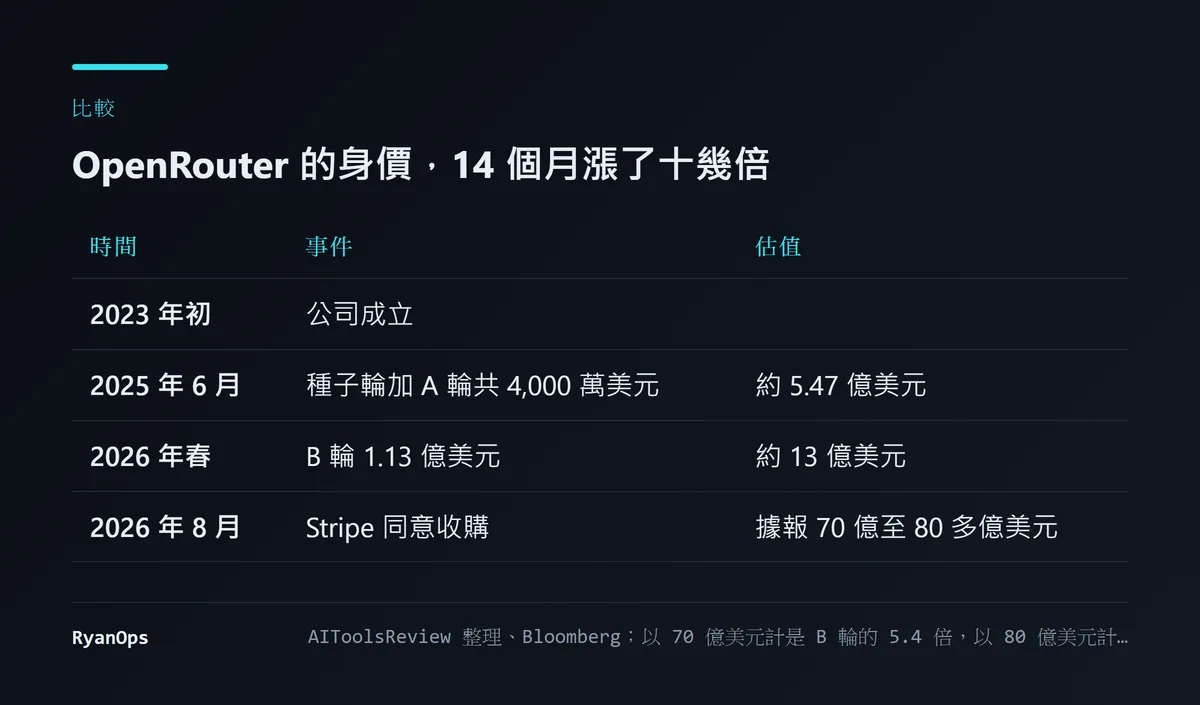 圖:OpenRouter 的募資與估值(本文整理,依 AIToolsReview 的整理與 Bloomberg 的報導)
2025 年 6 月,種子輪加 A 輪一共 4,000 萬美元,估值大約 5.47 億美元。 2026 年春天,B 輪 1.13 億美元,估值大約 13 億美元。 2026 年 8 月,收購價據報在 70 億到 80 多億美元之間。
以 70 億算是 B 輪的 5.4 倍,以 80 億算是 6.2 倍。八月那篇標題的「身價暴漲 5.4 倍」就是用 70 億算的。
從 A 輪算起更誇張:14 個月,13 到 15 倍。
還有一個算法。90 個員工,70 億美元,平均一個人 7,800 萬美元。
這個價格跟 AI 產業其他幾筆交易比起來怎樣?我這個月剛重寫過兩篇可以對照的。Cursor 被 SpaceX 買下是 600 億美元,年化營收大約 30 億,20 倍。Lovable 是 133 億對 5 億,27 倍。
OpenRouter 的營收我沒有查到公開數字,所以算不出同樣的倍數。這是這筆交易最大的資訊缺口。下面那一節可以幫你估一個量級。
它怎麼賺錢?
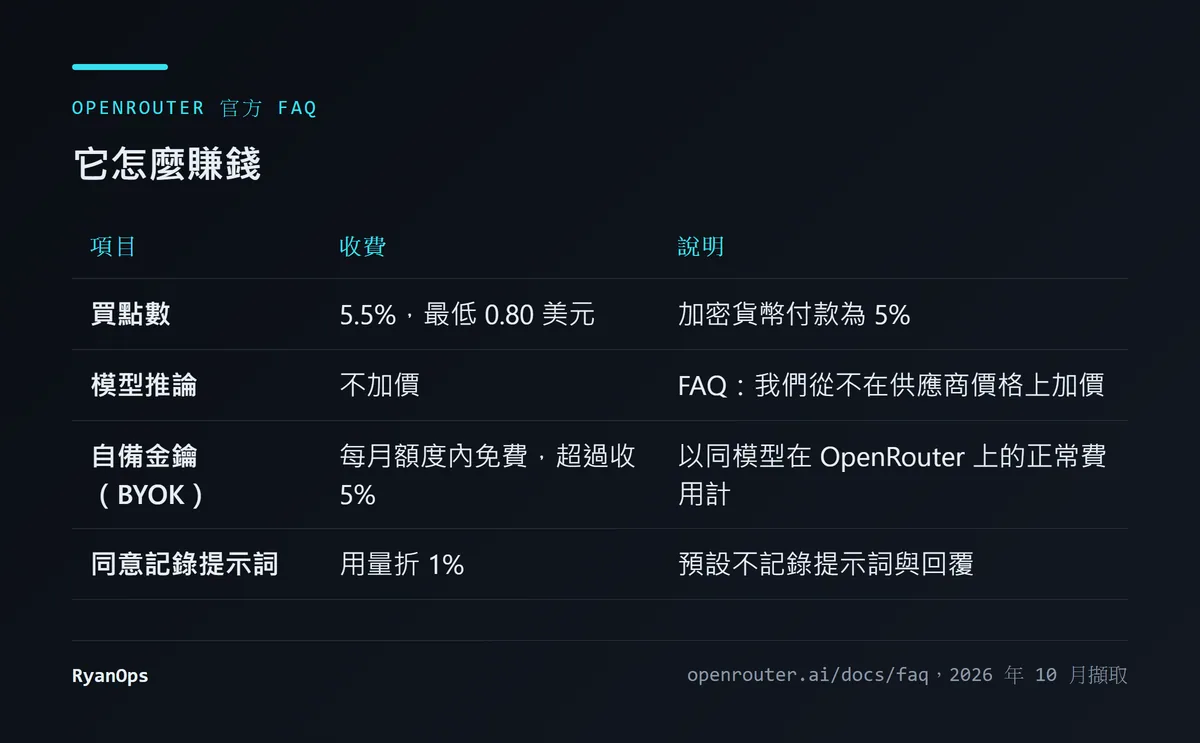 圖:OpenRouter 的收費項目(本文整理,出自 openrouter.ai 官方 FAQ,2026 年 10 月擷取)
這是八月那篇完全沒講的部分,我這次去讀了它的 FAQ。
OpenRouter 不在模型價格上加價。FAQ 的原話是:「我們從不在底層供應商的價格上加價。」你透過它用某個模型,token 的單價跟直接找供應商一樣。
它賺的是儲值的手續費。你買點數的時候收 5.5%,最低 0.80 美元。儲 100 美元,手續費 5.5 美元。
如果你用自己的金鑰(BYOK),每個月有一段免費額度,超過的部分收 5%,計算基礎是同一個模型在 OpenRouter 上正常的費用。
所以它的商業模式非常單純:流過它的每一塊錢,抽 5% 左右。
這就是為什麼 Stripe 會想買它。Stripe 的本業是處理付款,從每一筆交易抽一小段。OpenRouter 做的是同一種生意,只是流過去的東西從錢變成了 token。Atallah 說它是「AI 版的 Stripe」,就商業模式來說這個比喻很準。
FAQ 裡還有一個小細節:現在你在 OpenRouter 儲值,如果用信用卡,金流本來就是走 Stripe。FAQ 提到 Stripe 的唯一一處,是在講儲值有時候會延遲入帳。
我試著估一下量級,但這只是算術練習。假設 OpenRouter 一年經手的模型費用是 X,它的營收大約是 X 的 5%。要撐起 70 億美元的價格,就算給 30 倍的營收倍數,營收也要 2.3 億美元左右,對應的經手金額將近 47 億美元。這些假設我都沒有根據,只是讓你知道這個價格隱含的規模。
資料會怎樣?
FAQ 寫,預設不記錄你的提示詞跟回覆,就算發生錯誤也不記。你可以選擇同意記錄,換 1% 的用量折扣。
這個設計我覺得值得稱讚。跟 Meta 的 Muse Code 比一下:Muse Code 的訂閱方案預設開啟「讓 Meta 用你的內容訓練」,要自己去關。OpenRouter 是預設不記錄,要你自己去開,而且開了有折扣。
OpenRouter 的收購公告沒有提到資料政策會不會變。我會把它列為要留意的事。Stripe 手上本來就有全世界很大一部分的線上付款資料,現在再加上每天 10 兆 token 的路由資料。它知道哪些公司在用哪些模型、用多少、花多少錢。就算完全不看內容,這份資料也很有價值。
中立的承諾值多少?
OpenRouter 的公告花了不少篇幅講「不變」:使命不變,名字不變,產品不變,路線圖不變,既有的串接不用改。
然後有一句話我想特別引出來。公告說,OpenRouter 不會偏袒任何模型、任何供應商,或是任何母公司,路由的決定只看什麼對使用者最好。
「或是任何母公司」這幾個字,是寫給 Stripe 看的,也是寫給使用者看的。
拿這個跟 Cursor 的情況比,差別很明顯。Cursor 被 SpaceX 買下,而 SpaceX 自己有 Grok。Cursor 的收購公告完全沒有提第三方模型的去留,兩週後 OpenAI 就宣布退出。
Stripe 沒有自己的模型。它沒有理由希望 OpenRouter 把流量導向哪一家。它在意的是流量的總量。從結構上看,這個中立比 Cursor 的容易守住。
但我不會說完全沒有利益衝突。Stripe 有 Token Billing,之後一定會跟 OpenRouter 整合。如果某些模型供應商跟 Stripe 有更深的合作關係,路由會不會受影響,是之後才看得出來的事。
我怎麼看?
八月那篇的結論是:模型層的競爭白熱化之後,資本開始轉向「連接模型與企業」的那一層,而這一層比想像的值錢。
這個方向我現在還是同意,而且這兩個月多了兩個佐證。Cursor 600 億,OpenRouter 70 多億,買的都不是模型,是模型跟使用者中間的那一層。
我想補的是這一層為什麼值錢。原因就是 Stripe 新聞稿自己講的那句話:模型不斷推出新的、不斷改價。我這個月重寫的文章裡,Gemini Flash 三個半月出了四個版本,DeepSeek 六週改了四次計價規則。沒有人有辦法一直追。如果有一層東西替你追,抽 5%,很多人會覺得划算。
什麼會讓我改變看法?如果模型的價格跟能力趨於穩定,各家差距變小,「該選哪個模型」就不再是問題,這一層的價值會下降。另一個方向是,如果雲端大廠把同樣的路由功能做進自己的平台而且不抽成,OpenRouter 的 5.5% 就會有壓力。
如果你現在就在用 OpenRouter,我的建議:
- 既有的串接不用動。 公告講得很清楚。
- 留意費率跟資料政策。 公告沒有對這兩項做承諾。現在是 5.5% 跟預設不記錄。哪天改了,更新紀錄或 FAQ 會先反映。
- 算一下 5.5% 對你值不值得。 如果你只用一兩家的模型,直接跟供應商買省掉這筆。如果你常常換模型、需要備援,這筆手續費買到的是不用自己維護那些串接。token 計價各家的差異可以看名詞解釋。
這次改寫更正了什麼
- 原文寫 Stripe 在 8 月 16 日「確認」收購。當天 Stripe 對媒體的回應是不評論,正式宣布是 8 月 19 日。
- 原文標題與內文把 70 億美元當成確定的金額。官方沒有公布金額,媒體報導從 70 億到 100 億美元都有,這次全部列出。
- 原文寫 800 萬名開發者是「Stripe 揭露的數字」。那是 OpenRouter 五月自己公布的;八月公告的數字是超過 1,000 萬名開發者與公司。
- 原文寫 B 輪是今年五月、距收購「僅 3 個月」。查得到的說法是 2026 年春天,確切月份各家寫法不一,這次不寫死。
- 原文沒有說明 OpenRouter 的收費方式、資料政策,以及它在公告中對中立的承諾。這次補上。


